あと○万円でカード特典。僕が買い足すのは「特典の価値が追加の現金を上回る」とき
「あと10万円使えば、無料宿泊がもらえる」
「今年の利用額をもう少し増やせば、上級会員になれる」
カードの達成状況を見ると、残りの金額が気になることがあります。あと少しで届くなら、何か買っておこうか。年末が近づくと、そんな判断をする場面も増えてくると思います。
僕には、カードの特典を得るために買い足した経験があります。理由は、追加でお金を払っても、受けられる特典の方が大きいと考えたからです。判断の軸は「特典の価値が、追加で払う現金を上回るか」です。
買い足すことを一律に避けるのではなく、自分が使う特典に対して、いくら追加するのかを比べる。そのために、まず達成条件と本当の追加負担を整理します。
この記事では、僕の判断と、判断材料をそろえるための仮定の計算を分けて紹介します。計算例のカード、金額、特典を、僕が実際に買い足したときの内容として紹介しているわけではありません。
ANAカードの入会キャンペーンで、日用品などを買い足した
僕が買い足したのは、ANAカードの新規発行時のマイルキャンペーンを利用したときです。当時の記憶は曖昧ですが、約10万マイルをもらえるキャンペーンで、期間中に約150万円を利用しました。その中で、条件を達成するために追加で買ったのは、日用品などです。
ここでいう約150万円は、キャンペーン期間中の利用総額です。約150万円すべてを、特典のために追加で買ったわけではありません。追加購入分の金額は、ここでは示せません。
カードの種類、時期、約10万マイルに通常の利用分を含むかも、いま正確には示せません。この数字は現在申し込めるキャンペーンの紹介ではなく、僕が買い足した経験を説明するための、おおよその記憶として読んでください。
僕がそのとき買い足した理由は、追加で払うお金より、受けられる特典の方が大きいと考えたからです。追加購入分の金額を示せないため、ここで「何円得した」と計算することはできません。
この経験を読むときには、キャンペーンの利用総額と、特典を取りにいくために増やした支出を分けることが重要です。約150万円と約10万マイルだけを並べても、僕の判断が自分に合うかは分かりません。自分なら通常の利用でどこまで届き、最後にいくら追加するのかを確認して、初めて比較できます。
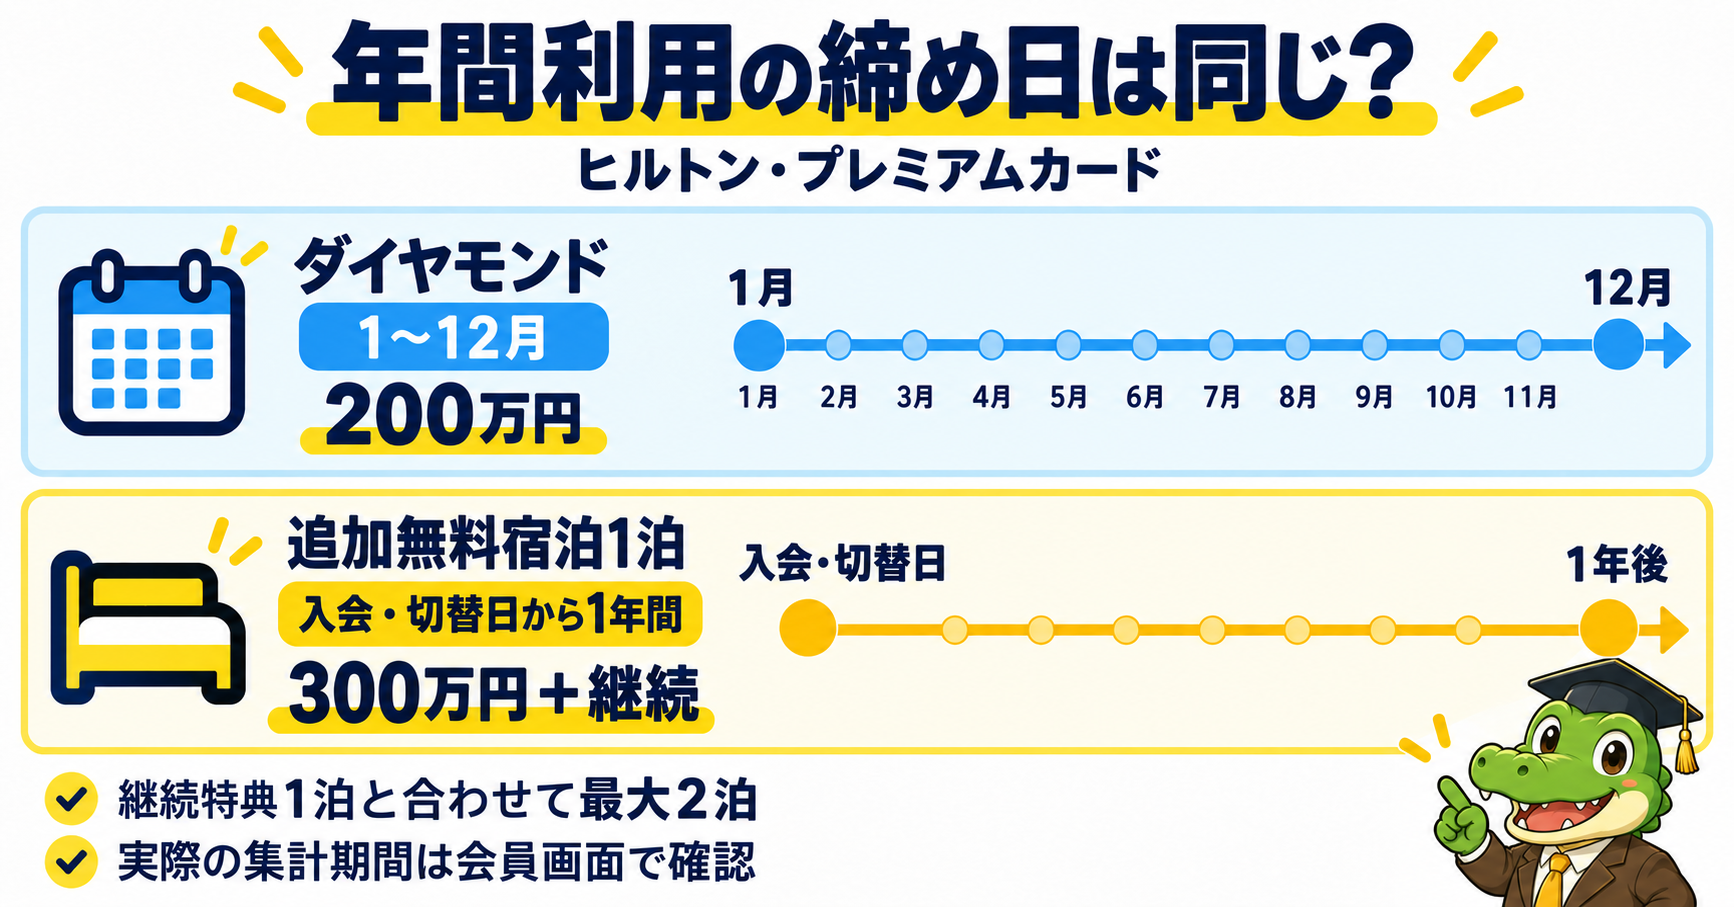
年間利用額の締め日は12月31日とは限らない
年末に見直すからといって、すべてのカード特典が年末締めというわけではありません。同じカードの中でも、特典によって集計期間が違うことがあります。
分かりやすい例が、ヒルトン・オナーズ アメックス・プレミアムです。ダイヤモンドステータスの条件は、1月から12月のカード利用額200万円以上。一方、追加のウィークエンド無料宿泊1泊は、入会日・切替日から毎年1年間の300万円以上の利用と、カード継続が条件です。継続特典の1泊と合わせて、最大2泊になります。ヒルトン提携カードの公式条件
https://www.americanexpress.com/ja-jp/credit-cards/card-types/both-hilton-mclp-ieep/index.html
僕自身はヒルトンのプレミアムカードで300万円を決済した経験がありますが、その利用額の話と、ダイヤモンドの取得条件は分けて考える必要があります。
例えば、追加の無料宿泊を目指す集計期間が翌年春まである人なら、12月に慌てて買い足す必要はないかもしれません。残りの日数を確認すると、普段の買い物だけで届くこともあります。
逆に、年末締めの特典を追っているなら、購入日だけで判断しないほうが安心です。利用情報の反映や集計の扱いはカードによって異なります。締め切り直前の大きな買い物を前提にせず、対象外の支払い、返品・取消分、未反映の利用も公式の条件に沿って確認してください。
残り10万円でも本当に足りない額は違う
ここからの数字は、考え方を説明するための架空の例です。僕の家計や特定のカードの条件を表したものではありません。
特典まで残り10万円、集計終了まで2か月あるとします。その間に、普段の食料品や日用品などで6万円、すでに決めている買い替えで4万円の対象利用があるなら、合計10万円です。
必要なのは、予定している支払いを整理することです。特典のために新しい買い物を増やさなくても、条件に届く見込みがあります。
一方、普段の利用が6万円だけなら、条件まで残る4万円は新しく支払う金額です。ここで買い足すかどうかは、受け取る特典を自分がどう使い、その価値をいくらと考えるかによって変わります。追加の4万円を明確にしたうえで比較する必要があります。
「残り10万円」という表示は同じでも、追加の負担がほとんどない人と、新しく4万円を使う人がいます。ここを一緒にすると、判断を間違えやすくなります。
予定していた買い物にも追加コストはある
予定していた出費をまとめる場合も、無条件でお得とは限りません。購入先を変えて高くなる、手数料がかかる、別のカードの還元を手放す。こうした差は残ります。
例えば、もともと同じ時期に10万円の商品を買う予定だったとします。価格は同じで、普段使うカードは2%還元で2,000円相当、達成を目指すカードは1%還元で1,000円相当のポイントが付くという仮定です。使い道も価値も同じとして比較すると、カードを変えることで手放す還元は1,000円相当です。
その支払いで追加特典に届き、特典を自分が確実に使えるなら、比較する相手は「10万円を払って特典を買うこと」ではありません。商品はどちらでも買うので、まず見るのは失う1,000円相当と、追加でもらえる特典の価値です。
ところが、購入先まで変えて同じ商品が103,000円になるなら、1%還元は1,030円相当です。普段の買い方で得られる2,000円との差は970円相当。商品価格の差3,000円と合わせて、追加の負担は3,970円相当になります。送料や手数料が別にあれば、それも加えます。
このように、支払い総額をそのまま特典の取得コストと考える必要はありませんが、「もともと買うものだから負担ゼロ」と扱うのも違います。普段の買い方との差額を出すと、考えやすくなります。
なお、まだ払っていない翌年の年会費が特典を受け取る条件なら、それも別に確認が必要です。ほかの特典も含めたカード継続の判断と、今月の買い足しの判断を混ぜないようにしたいところです。
僕のiPhone購入でも価格差は消えない
僕は、毎年の買い替えを予定していたiPhone 17 Pro Maxの256GB・シルバーを、JAL Mallで218,200円で購入しました。Appleとの価格差は約1割でした。JAL Mallを選んだ理由は、LSPも貯めたかったからです。
LSPを目的に購入先を選んだ経験です。ただし、この購入はもともと毎年予定していた買い替えで、年間利用額の不足を埋めるための買い足しとは分けて扱います。
僕がその買い方を選んだことと、誰にとっても得な買い方であることは別です。LSPを貯めたい気持ちがあっても、余分に払った分がなくなるわけではありません。
無料宿泊は自分が使える金額で考える
「1泊8万円のホテルに泊まれる」と聞くと、特典にも8万円の価値がありそうに感じます。でも、追加の支出を判断する際に、その価格を丸ごと使うのは慎重に考えたいところです。
例えば、特典がなくても予定していた旅行があり、そのホテルの対象客室を予約できるなら、宿泊費の節約につながります。一方、宿泊券を使うために新しく旅行を作るなら、交通費や現地での食事代などが増える可能性があります。
仮に、普段なら2万円のホテルを選ぶ旅行で、無料宿泊を使って高級ホテルに泊まるとします。楽しさや満足感には価値がありますが、家計から減らせる予定だった宿泊費は、まず2万円です。高級ホテルの通常料金と同じ金額が、そのまま貯金として残るわけではありません。
僕はサラリーマンなので、大型連休しか遠出できないことが多いです。そういう時期は宿泊料金が高くても、無料宿泊特典で1泊、ポイントを使ってさらに1泊できる。この使い方なら年会費が上がっても元を取れると考え、マリオットのプレミアムカードを続けています。
ヒルトンでも、僕はコンラッド大阪に無料宿泊で1泊、ハワイアンビレッジでは無料宿泊2泊とポイント2泊で泊まりました。追加特典を判断する際、無料宿泊は僕にとって実際に使ったことのある特典です。だからといって、次の宿泊券も同じ条件で使えると決めず、希望日と対象客室の空きを確認する必要があります。
ただ、それを理由に誰にでも継続をすすめることはできません。行きたい日程に空きがあるか、特典の範囲に収まるか、有効期限までに泊まれるか。実際に使える見込みがあって、初めて自分にとっての価値を考えられます。
無料宿泊を評価するときは、「一番高い日に使えた場合」だけでなく、「自分が無理なく使うなら、どれくらい助かるか」も見ておくとよいと思います。
買い足す前にこの5つを確認する
迷ったら、次の5つを書き出してみてください。
– 自分に適用される条件と、集計の終了日はいつか
– 終了日までに、特典がなくても払う予定の対象支出はいくらか
– 買う場所やカードを変えることで、価格差・手数料・還元差はいくら出るか
– 追加でもらえる特典を、いつ、どのように使う予定か
– 支払い後も、普段の生活や予定していた旅行に無理が出ないか
予定していた支出で届く場合だけでなく、新たに買い足しても、使える特典の価値が追加負担を上回ると判断できれば、達成を目指す選択はあります。
例えば、ここまでの架空の例で追加の支出が4万円だったとします。利用日も対象条件も確認でき、もともと現金で払う予定の宿泊費6万円を特典で置き換えられるなら、単純比較では2万円の差が残ります。これは特定のカードの提供条件や僕の利用実績ではなく、判断方法を示す計算です。別途必要な年会費や交通費があれば、その分も確認します。
反対に、特典を使うためだけに旅行を追加し、交通費などが増える場合は、ホテルの表示価格だけを特典価値として比べると実態から離れます。いつ、何に使うかを決めることが、価値を見積もる前提です。
現金として節約できる部分と、普段なら買わない体験を楽しめる価値は、分けて考えると整理しやすくなります。後者も本人にとって価値はありますが、通常価格の全額が家計に残るわけではありません。特典のためにリボ払いや分割払いを使うなら、手数料も追加負担に含めます。
僕の判断は「買い足したら損」ではありません。受けられる特典の方が、追加する現金より大きいと考えたときには、実際に買い足しています。その比較を自分の条件でできるよう、期限、対象利用、追加コスト、使い道を順番に確かめてみてください。
※制度の記載は2026年10月16日の原稿作成時点で確認した公式案内に基づきます。適用条件・対象外利用・反映時期は、保有カードと会員ごとの案内でご確認ください。本文の金額例は、特に断りのある実体験を除き、判断方法を説明するための仮定です。
関連記事と発信先
LSPの貯め方や僕の月別実績はこちらの記事で紹介しています。
JALライフステータスポイントの貯め方と月別実績
https://note.com/wanitaro_nisa/n/nab17198da3e7
ポイントやマイル、カードの使い方は、YouTubeとXでも発信しています。自分の生活に合う使い方を考える参考になればうれしいです。
YouTube お得ガイド
https://www.youtube.com/@wanitaro-otoku
X ワニ太郎
https://x.com/mileage_points
ワニ太郎のブログ
https://otokuguide.com/
関連ブログ記事:JALライフステータスポイントの実績 / ヒルトンの無料宿泊特典 / マリオットプレミアムの継続判断