子どもNISAより、まず自分のNISA。僕が優先する順番
2027年から未成年者もNISAを使えるようになります。ただ、僕はまず自分のNISAを優先したいと考えています。
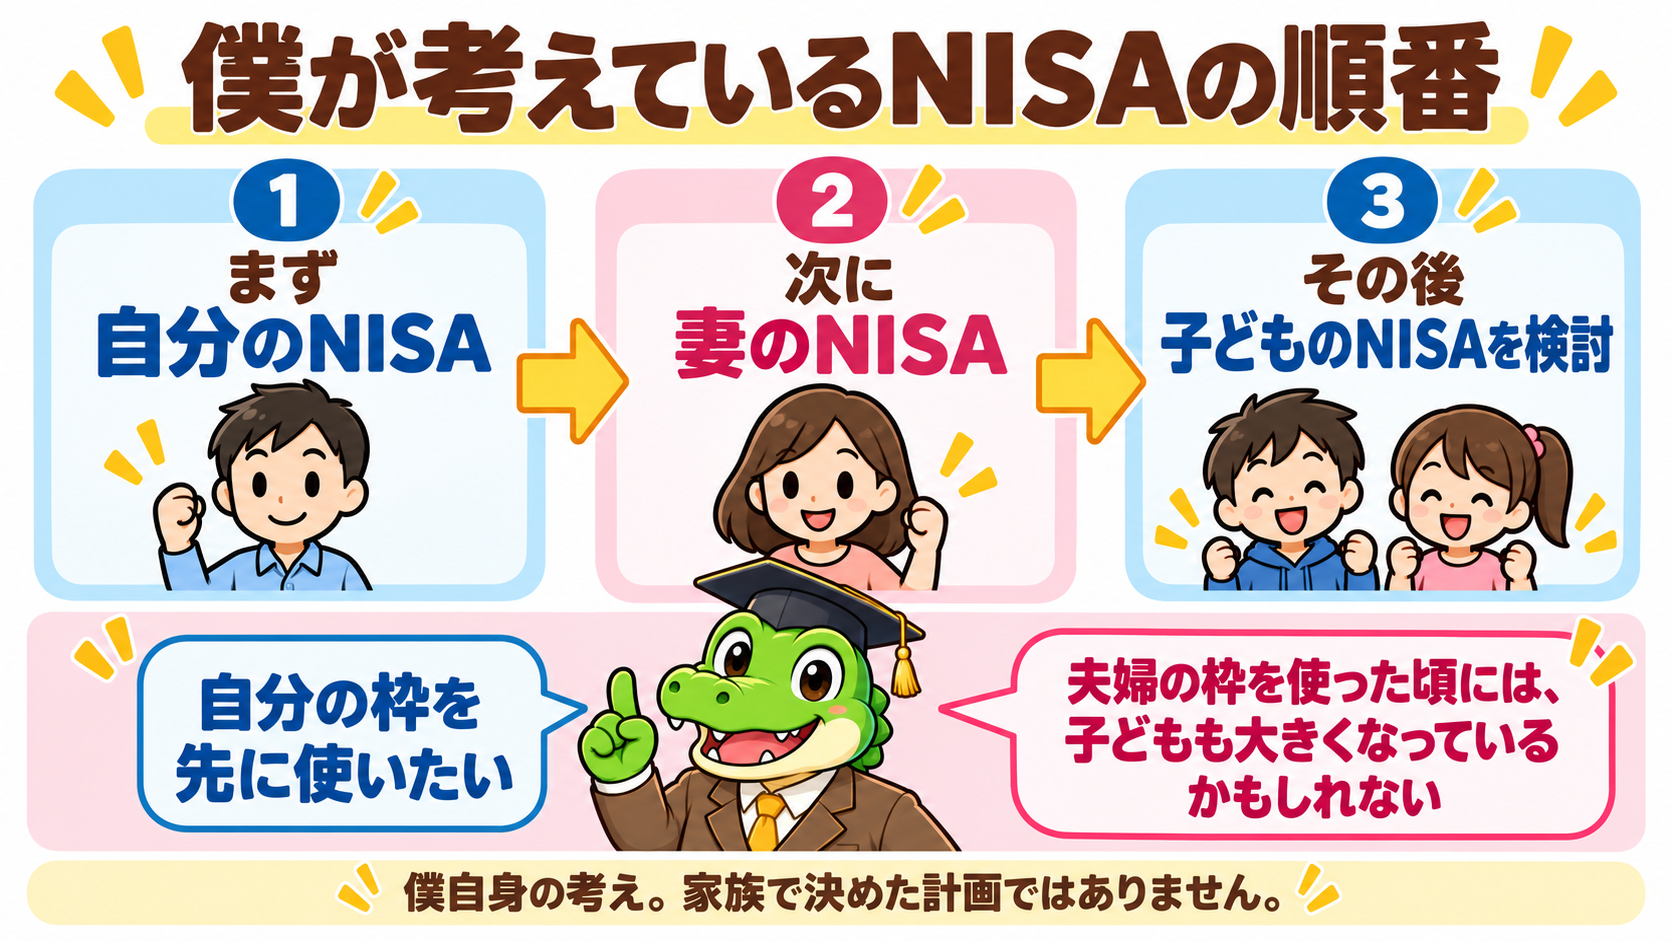
理由は、自分の非課税枠を先に使いたいからです。それに、子どものNISAには引き出しの制限があります。子どものためのお金でも、制限のある口座に早く入れることより、必要なときに使える状態を優先したいというのが、今の僕の考えです。
自分の枠を使った後は、妻のNISA。その次に子どものNISAを検討する順番です。ただ、夫婦二人分の枠を使った頃には、子どもも大きくなっている可能性が高いと思っています。
これは僕自身が考えている優先順位です。妻の投資方針や、夫婦で決めた具体的な積立計画を紹介するものではありません。いつ枠を使い切るか、子どもの口座をいつ開くかを決めた話でもありません。
2027年から使える制度。成人の口座とは条件が違う
金融庁は、2027年1月からNISAのつみたて投資枠の年齢要件を撤廃すると案内しています。国税庁の令和8年度税制改正資料にも、2027年1月1日施行と記載されています。現時点でまだ利用開始前なので、すでに子どもの新制度口座で運用できるという意味ではありません。
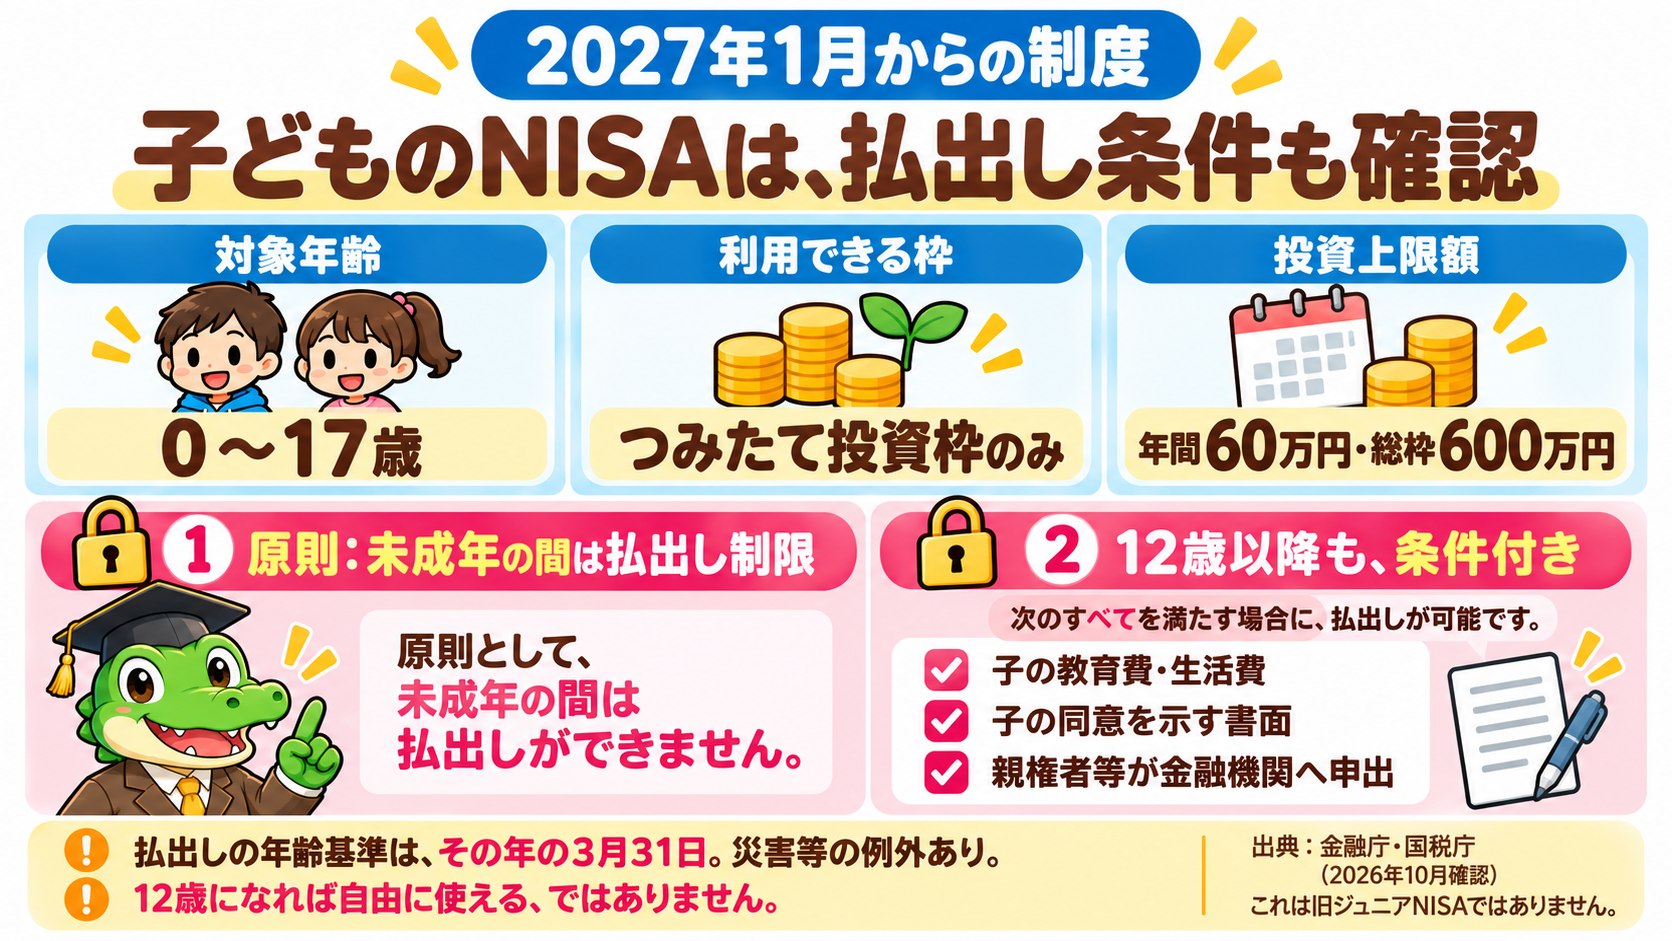
未成年者はつみたて投資枠だけを利用でき、年間投資枠は60万円、非課税保有限度額は600万円です。成人のように成長投資枠を利用することはできず、金融機関の変更もできません。
出典:金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/index.html
国税庁「令和8年度税制改正」6ページ
https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf
僕が気にしているのは、引き出すときの条件
僕が自分のNISAを先に使いたい理由には、子どもの口座の引き出し制限があります。ただし、制度の説明としては「12歳まで絶対に引き出せない」「12歳になれば自由に使える」とだけ覚えるのは正確ではありません。
金融庁の説明では、未成年の間は原則として払出しが制限されますが、災害などのやむを得ない場合の例外があります。また、12歳以降は一定の条件を満たせば払出しが可能です。子のために使うお金であること、子が同意した書面、親権者等から金融機関への申出などが必要とされています。
国税庁の詳細資料では教育費や生活費の要件が示され、年齢の判定にも「その年の3月31日」の基準が設けられています。具体的な年や手続きは、金融機関に確認する必要があります。
出典:金融庁の上記未成年者向け注意点、国税庁の上記資料6ページ注1・注2
つまり、条件付きで使える場面があるからといって、家庭のどんな出費にも自由に対応できる口座ではありません。僕の「必要なときに使える状態を優先したい」という考えと、この制度の条件を分けて説明しておきたいところです。
非課税枠が増えても、毎月使えるお金は増えない
ここからは、優先順位を考えるための整理です。
家族それぞれに非課税枠があっても、家計から投資へ回せるお金まで増えるわけではありません。複数の口座を同時に使うなら、どの口座へいくら配分するかを考える必要があります。
例えば、仮に投資へ回せるお金が毎月5万円ある場合、一つの口座に5万円入れる方法と、複数の口座へ分ける方法では、家計から出ていく合計は同じです。この5万円は僕の積立額ではなく、配分の違いを示すための仮の数字です。
違うのは、資産を誰の口座で持ち、どの条件で管理するかです。口座の名義とお金の持ち主を曖昧にして、家族の枠を一つの大きな財布のように扱わないことが大切です。名義の異なる口座へ資金を移す際の税務判断は、この記事では扱いません。
僕の優先順位も、子どものNISAに価値がないと言いたいわけではありません。自分の枠、次に妻のNISA、その後に子どものNISAを検討するという順番です。夫婦分を使った時点で状況が変わっていれば、子どもの口座を考える前提も変わります。
使いたい時期を先に置いて考える
口座を選ぶときに、非課税になる金額から考える方法もあります。一方で、将来の支出に備えるお金なら、使いたい時期を先に整理する方法もあります。
近いうちに必要になるお金と、長く使わずに置けるお金では、求める条件が違います。必要な日に使えるか、運用中に値下がりしていても対応できるか、別の資金で補えるか。非課税という一つの条件だけでなく、こうした点を合わせて比べます。
NISAは制度の対象となる運用益が非課税になる仕組みであり、必要な日に必要な金額が必ず用意できる保証ではありません。引き出しが制度上可能でも、その時点の資産額まで確定しているわけではない点にも注意が必要です。
なお、子どものお金を成人名義の口座へ移すことを勧めているわけではありません。ここで扱っているのは、これから自分の家計で投資の順番をどう考えるかという話です。
今の僕の答え
僕は、自分のNISAを先に使いたい。次に妻のNISAを考え、その後で子どものNISAも検討します。
子どもの将来のためのお金でも、必要なときに使える状態を優先したいという考えです。家族の年齢や資産額を前提に具体的な達成時期を出したり、将来の利用を約束したりはしません。今考えている順番として、ここまでを整理しました。
ブログとYouTubeでも発信しています
自分のNISAでの積立については、ブログの「新NISAの運用実績」にまとめています。あわせてご覧ください。
関連記事:https://otokuguide.com/new-nisa-sp500-investment-results/
NISAや家計管理については、ワニ太郎のブログでも書いています。
ブログ:https://otokuguide.com/
動画で見たい方は、YouTubeもご覧ください。
YouTube:https://www.youtube.com/@wanitaro-otoku
X:https://x.com/mileage_points
※制度・サービスの条件は2026年10月22日時点で確認しています。変更される場合があるため、利用前には各公式サイトをご確認ください。