三菱UFJカードの対象店拡大。還元率と手間で考える、切り替える価値
高還元のカードを見つけたとき、今使っているカードから切り替えるか。その判断で僕が見るのは「還元率と手間」です。
三菱UFJカードでは、2026年12月16日から、対象のアメリカン・エキスプレスのカードでポイント優遇を受けられる店舗が広がります。「最大20%」という数字に目が向きますが、切り替える価値を考えるには、自分の買い物に当てはめた金額が必要です。
今回は、追加条件による上乗せをいったん分け、対象店舗の「7%部分」を計算します。さらに、ポイントをキャッシュバックにした場合と、今使っているカードでもらえる分との差まで見ていきます。
以下の利用額、比較用カードの還元率、手続きにかかる時間は、説明のための仮定です。実際の利用額や還元実績を示すものではありません。
まず、12月16日から何が変わるのか
三菱UFJニコスの10月13日の発表では、ポイントアッププログラムの対象カードのうち、アメリカン・エキスプレスのカードについて優遇対象店舗を拡大するとしています。適用は12月16日の利用分からです。
今回のAmex対象店拡大は、三菱UFJニコス発行の「三菱UFJカード・アメリカン・エキスプレス・カード」と、そのゴールド、プラチナの対象カードについての改定です。他社発行のアメックスまで含むものではありません。
公式の一覧で新たに対象となる店には、たとえば次の名前があります。
・スーパー:オーケー、オオゼキ、東急ストア、肉のハナマサ、ジャパンミート、フィールなど
・カフェ・飲食店:上島珈琲店、UCC Cafe Plaza、カフェ・ド・クリエ、くら寿司
・ライフスタイル:アカチャンホンポ
普段の食料品や日用品の買い物で使う店が入っているかが、最初の確認ポイントになります。ただし、複合商業施設内やフランチャイズなど、一部対象外の店舗・利用方法があります。店名が載っているだけで、ネット注文やすべての支払い方が対象になると判断せず、利用する店の条件まで確認してください。
あわせて、スシローの「お持ち帰りネット注文」が対象になります。一方、「スシローデリバリー」は対象外。ドミーでの優遇は12月15日利用分までで終了し、店舗によってはそれより前に対象外になる場合もあります。
対象が増えるというニュースでも、自分がよく使う店や注文方法に、同じ方向の変更が起きるとは限りません。記事を読んだ10月から新しい条件になるわけでもないので、開始日と終了日は分けて確認してください。
月8万円の利用でも、7%分の5600円にはならない
対象店舗の7%という仕組みは、すでに案内されているものです。今回の12月16日からの改定では、対象のAmexで使える店などが広がります。以下は、10月17日時点で公表されている7%部分の計算条件を整理したもので、12月から還元率が一律に7%上がるという意味ではありません。
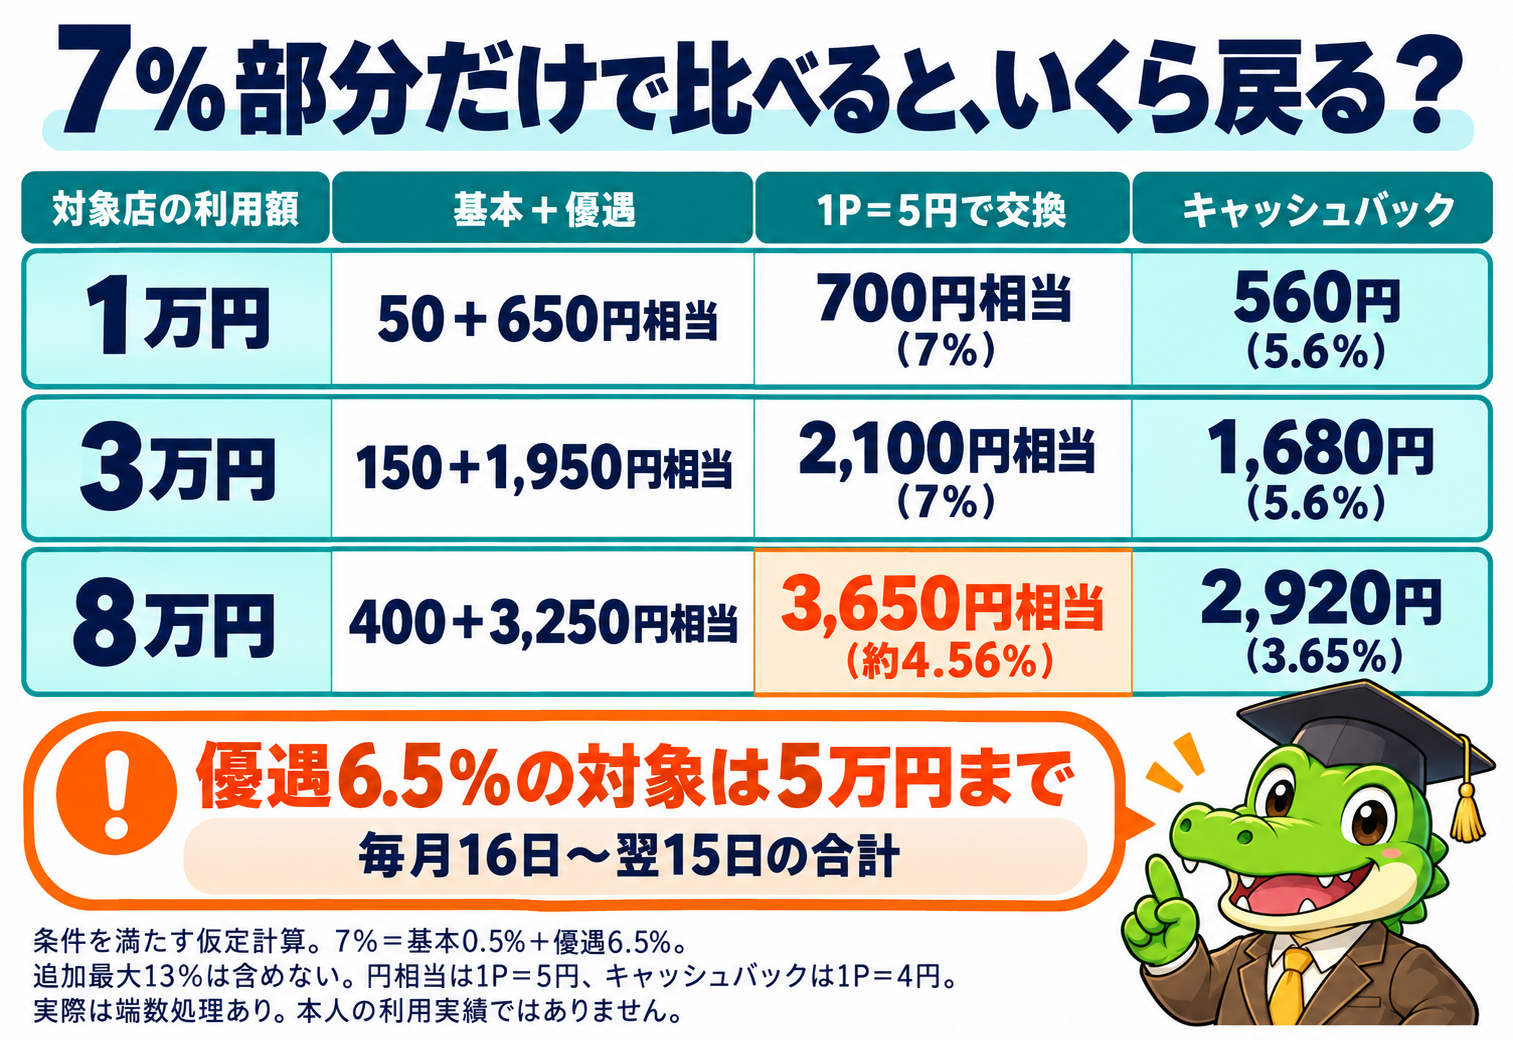
対象店舗の7%は、基本ポイント0.5%と優遇分6.5%の合計です。優遇分の対象になる利用額は、毎月16日から翌月15日までの合計5万円が上限です。対象店ごとに5万円ではなく、対象店の利用額を合算して考えます。
ここでは、対象カード、対象店舗、利用方法、必要なエントリーなどの条件を満たすものとします。追加最大13%の上乗せや、ほかの特典は入れません。
仮に、同じ集計期間に対象店舗で8万円使った場合です。
・基本分:8万円×0.5%=400円相当
・優遇分:上限5万円×6.5%=3250円相当
・合計:3650円相当
8万円×7%の5600円相当にはなりません。上限を超えた3万円には、優遇分6.5%がつかないためです。差は1950円相当。8万円全体に対する割合は、約4.56%です。
同じ前提で、対象店の利用が1万円なら700円相当、3万円なら2100円相当になります。上限以内では7%ですが、上限を超えると、利用額全体に対する割合が下がります。
なお、実際の基本ポイントには月の利用合計1000円単位の計算があり、優遇分にはポイントの端数処理があります。ここでは違いを見やすくするため、計算上の端数が生じない金額を使っています。
キャッシュバックなら、比較する数字も変わる
公式の還元率は、1ポイントを5円相当の商品に交換した場合の表示です。キャッシュバックでは1ポイント4円になります。
そのため、先ほどの計算をキャッシュバックに置き換えると、次のようになります。
・対象店1万円:700円相当=140ポイント→560円
・対象店3万円:2100円相当=420ポイント→1680円
・対象店8万円:3650円相当=730ポイント→2920円
利用額に対しては、順に5.6%、5.6%、3.65%です。これは同じポイント数を、別の交換先で評価し直した結果です。
ここで大切なのは、自分が実際に使う交換先を決めることです。普段使える商品やポイントに交換する人と、請求額に充てたい人では、家計にとっての受け取り方が違います。
使う予定のない交換先を選んで、表示上の金額だけを高くしても比較は進みません。まず交換先を一つ置いてから、今の支払い方法と比べるほうが、切り替えの効果を具体的にできます。
1680円もらえることと、1680円得することは違う
対象店舗で月3万円使い、キャッシュバックで1680円戻るケースを考えます。これだけを見ると、切り替えによって月1680円分の改善があるように感じるかもしれません。
でも、今のカードでもポイントが付くなら、その分を差し引く必要があります。
比較用に、同じ3万円の買い物で、現金と同等に使える還元が1%付くカードを使っているとします。今のカードでもらえるのは300円。切り替えによって増える分は、1680円-300円=1380円です。
同じ条件が12回続くという仮定なら、年間では1万6560円の差になります。これは制度や支出が変わらず、毎回条件を満たす場合の計算で、将来の還元額を保証するものではありません。
逆に、すでに同じ買い物で現金と同等の5%還元を受けられている人ならどうでしょうか。3万円の5%は1500円なので、差は月180円。同じ条件が12回続いても2160円です。
どちらの例でも、新しいカードから戻る額は1680円です。それでも「今より増える額」は大きく違います。還元率を比べるときは、現在のカードをゼロ%扱いしないことが重要です。なお、1%と5%は比較のための仮定で、特定の他社カードの条件を示しているわけではありません。
「手間」は最初の一回と、毎月の管理に分ける
僕が挙げたもう一つの判断軸が、手間です。還元率の差を円に直せても、条件を維持するための作業が多ければ、その差だけでは決められません。
ここは二つに分けると整理できます。一つは最初にかかる手間。もう一つは、使い続ける間にかかる手間です。
たとえば、申し込みや設定、支払先の変更を最初の一回で終えられるなら、その作業は毎月繰り返すものではありません。一方、利用額の集計、条件の達成状況の確認、ポイントの交換などは、継続的な管理になる可能性があります。
仮に最初の設定に90分、その後の確認に月10分かかるとします。1年の管理時間は合計210分、3時間30分です。これは実際の手続き時間の予測ではなく、自分で記入するための計算例です。
先ほどの差額が年1万6560円のケースと、年2160円のケースでは、同じ作業量でも受け止め方は変わるはずです。ただし、その時間を一律の時給に換算して「必ず得」と決める必要はありません。忘れずに管理できるか、支払いの確認先が増えて困らないかも、手間の一部です。
口座や引き落とし先を変更する場合は、新しい設定が反映されたか確認する作業も含めて考えます。切り替え直後から、すべてが新しい口座で処理されると決めつけず、確定した請求情報を確認してください。
自分用の判断シートは、この5項目で十分
最大還元率の条件を眺める前に、次の項目を埋めると比較しやすくなります。
1.普段の対象店利用はいくらか
新しく買う予定を足さず、普段の買い物を毎月16日から翌15日の区切りで集計します。食費全体ではなく、対象店舗かつ対象の利用方法で支払う金額を入れます。
2.ポイントは何に交換するか
1ポイント5円相当で使うのか、4円のキャッシュバックにするのかを決めます。今のカード側も、実際に使う交換先で評価します。片方は現金、もう片方は使う予定のない交換商品の最大額、という比較を避けます。
3.今より、いくら増えるか
新しいカードで受け取る見込み額から、今のカードで受け取る見込み額を引きます。年会費や追加料金など、切り替えによって増える費用があれば、それも差し引きます。
4.一回だけの作業は何か
設定、支払先の変更、確認などを列挙します。すでに済んでいる作業と、これから必要な作業を分けると、自分の場合の負担が見えます。
5.毎月続ける作業は何か
達成条件や利用額の確認、ポイント管理などを書きます。最初だけ頑張れるかではなく、必要な管理を続けられるかを確認します。
同じ還元プログラムでも、この5項目の答えは人によって変わります。すでに対象カードや必要な口座を使っている人と、支払い全体を組み直す人では、切り替えに必要な作業も違います。
最大20%の上乗せは、その後に別計算する
ここまでの金額には、条件達成による追加最大13%を含めていません。最大20%は、対象店でカードを出せば毎回自動で付く数字ではありません。
公式の案内では、支払口座を三菱UFJ銀行に設定したうえで、MDCアプリからエントリーする流れや、各種条件と判定時期が示されています。利用額の上限に加えて、どの条件をいつ満たせば、どの期間に反映されるかを確認する必要があります。
上乗せを比較するときも、先ほどの判断シートが使えます。今の利用のままで満たす条件なら、その分を追加する。新たな有料サービスや手数料が必要なら、増える還元から費用を引く。7%部分と一緒にしてしまわず、追加の行動に対していくら増えるかを別に計算します。
とくに、リボ払いなどの手数料が発生する支払い方は、ポイントの増加だけで得かどうかを判断できません。借り入れや投資のような大きな決定も、上乗せの数字だけを理由に進めないことが大切です。
現金の差額で測れることと、測れないこと
僕自身、もともと買い替える予定だったiPhoneを、LSPを目的にJAL Mallで購入したことがあります。価格は21万8200円で、ほかで買うより約1割高い買い物でした。
この経験のように、買い方を選ぶ理由が、支払額の安さだけではない場合もあります。ただし、LSPのような目的のある特典を、誰にとっても同じ現金価値があるものとして足すことはできません。
今回のカード比較でも、キャッシュバックなら金額で比較できますが、別の目的で価値を感じる特典があるなら、それは自分の目的として分けておくと整理できます。他人の評価額を、そのまま自分の得になる額に置き換えないことが大事です。
切り替える価値は、自分の数字に直すと見えてくる
僕がカードの切り替えで見る「還元率と手間」。今回の対象店拡大を考えるときも、まずは普段の対象店利用額と交換先を決めるところからです。
7%の表示でも、上限を超えれば全体の割合は下がります。キャッシュバックなら交換比率も変わります。さらに、現在のカードでもらえる分を引いた差額が、切り替えによって増える金額です。
その差額と、最初の設定、毎月の管理を並べてみる。ここまで確認すれば、「最大20%だから」という理由だけでなく、自分の使い方で判断しやすくなります。
※2026年10月17日時点の確認に基づく記事です。12月の改定内容と、現行の計算条件を区別して整理しています。適用前や利用前には、公式案内で対象カード、店舗、利用方法、エントリー条件を再確認してください。
お得な情報やマイル活用について、ほかの場所でも発信しています。