iDeCoの掛金を月2万円から5,000円に減額した理由|運用実績とNISAを優先した話
私はiDeCoの掛金を月2万円から月5,000円へ減らし、NISAを先に埋める方針にしています。理由は、iDeCoのお金が原則60歳まで引き出せないからです。現在の掛金を増やすつもりはありません。今回は、40代会社員の私が減額した理由と、iDeCoとNISAを比べるときに確認したい点をまとめます。
私のiDeCoはS&P500だけで運用している
私がiDeCoで買っているのは、eMAXIS Slim 米国株式(S&P500)です。海外株式100%で運用しており、iDeCo内には元本確保型の商品を入れていません。掛金を月5,000円に減らした現在も、iDeCoそのものは続けています。 この商品を選んだのは、私が確認した商品群のなかで費用が比較的低く、買いたい商品と一致していたからです。
2026年9月19日時点の口座を確認すると、資産残高は3,317,775円、拠出金累計は1,606,675円、損益はプラス1,711,100円でした。口座画面に表示された損益率は106.5%です。これは口座の拠出金累計を基準にした損益の表示で、1年間で106.5%増えたという意味ではありません。
| 項目 | 2026年9月19日時点 |
|---|---|
| 拠出金累計 | 1,606,675円 |
| うち掛金 | 710,000円 |
| うち移換金 | 896,675円 |
| 資産残高 | 3,317,775円 |
| 損益 | +1,711,100円 |
| 口座表示の損益率 | 106.5%(累計・年利ではない) |
拠出金累計のうち、掛金は710,000円、移換金は896,675円です。そのため、160万円あまりをすべてiDeCoで新たに積み立てた掛金として扱うと、実際の記録とずれてしまいます。移換前の詳しい運用履歴まで、この数字から読み取ることもできません。
動画では、拠出金累計を160万円、資産残高を331万円、損益を171万円と、1万円未満を切り捨てて紹介しています。この記事では口座の円単位の数字を載せました。金額の表し方は違っても、同じ2026年9月19日時点の記録です。
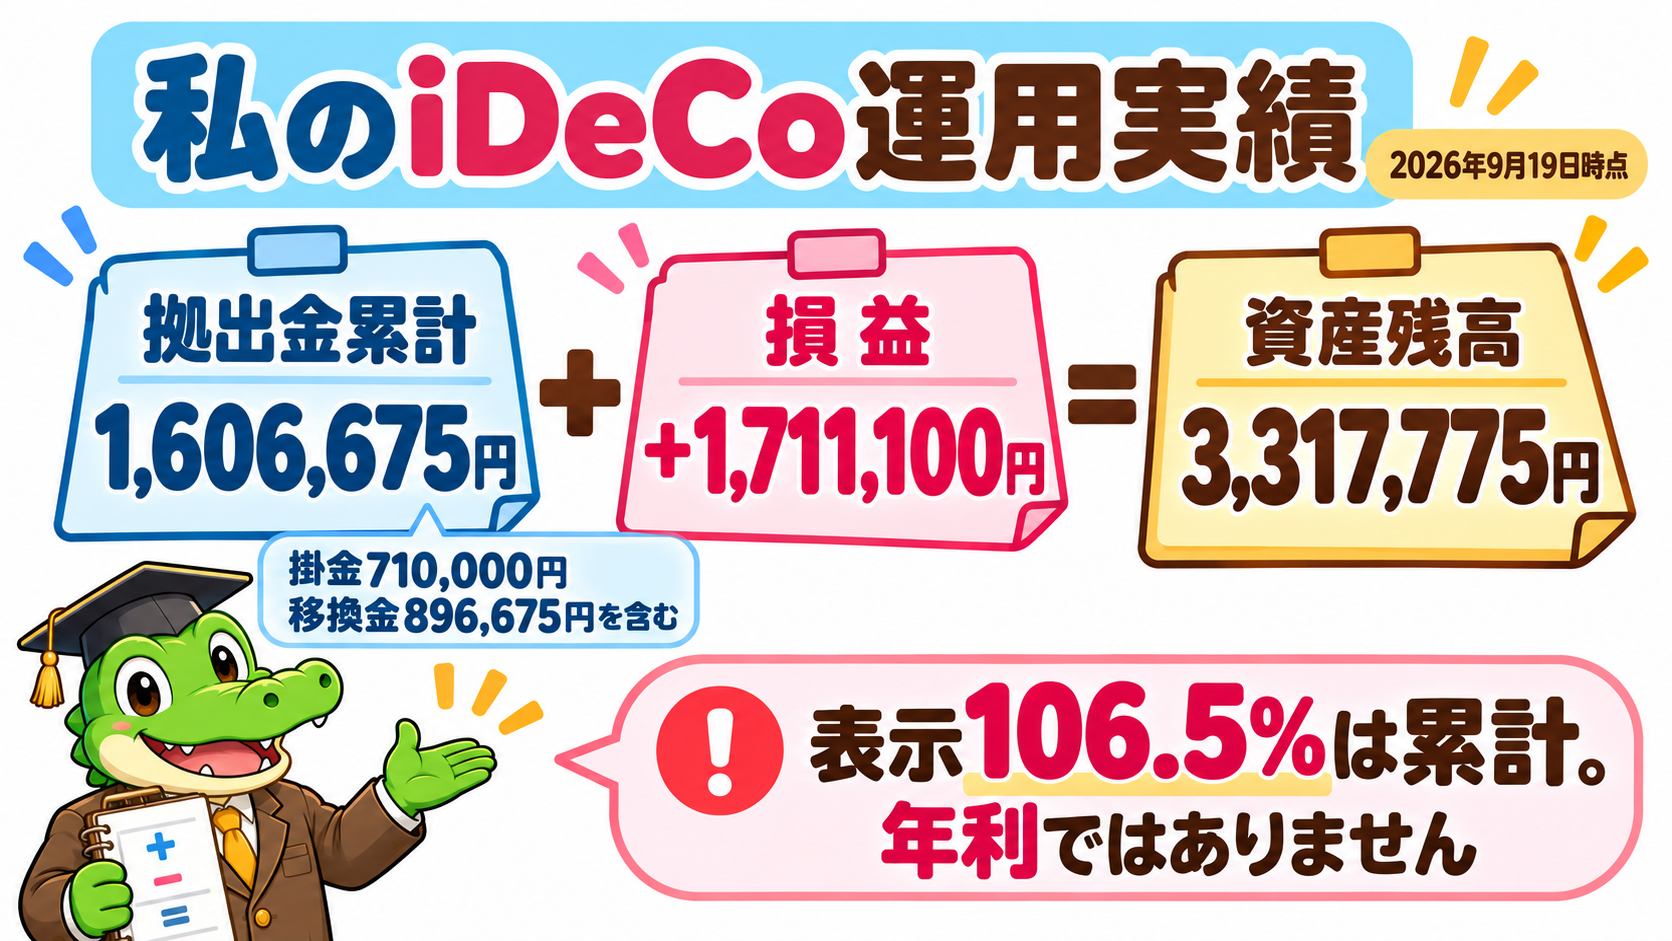
この実績は過去の一時点の記録です。記事公開日時点の残高や将来の成果を示すものではありません。掛金の増減や移換の時期があるため、残高と累計額の差だけから正確な年率リターンを計算することもできません。
海外株式100%というのは、このiDeCo口座の配分です。家計全体の資産配分を表す数字ではありません。同じ商品や配分を選んでも、購入時期などによって結果は変わるため、実績とあわせて値下がりの可能性も確認してください。
eMAXIS Slim 米国株式(S&P500)は、米国株の値動きに加え、為替の影響も受けます。原則として為替ヘッジを行わないため、円高が円ベースの評価額を押し下げることもあります。iDeCoという制度を使っていても、投資信託の元本は保証されません。(出典:三菱UFJアセットマネジメント S&P500ファンドの値動き)
月2万円から5,000円に減額しNISAを優先した理由
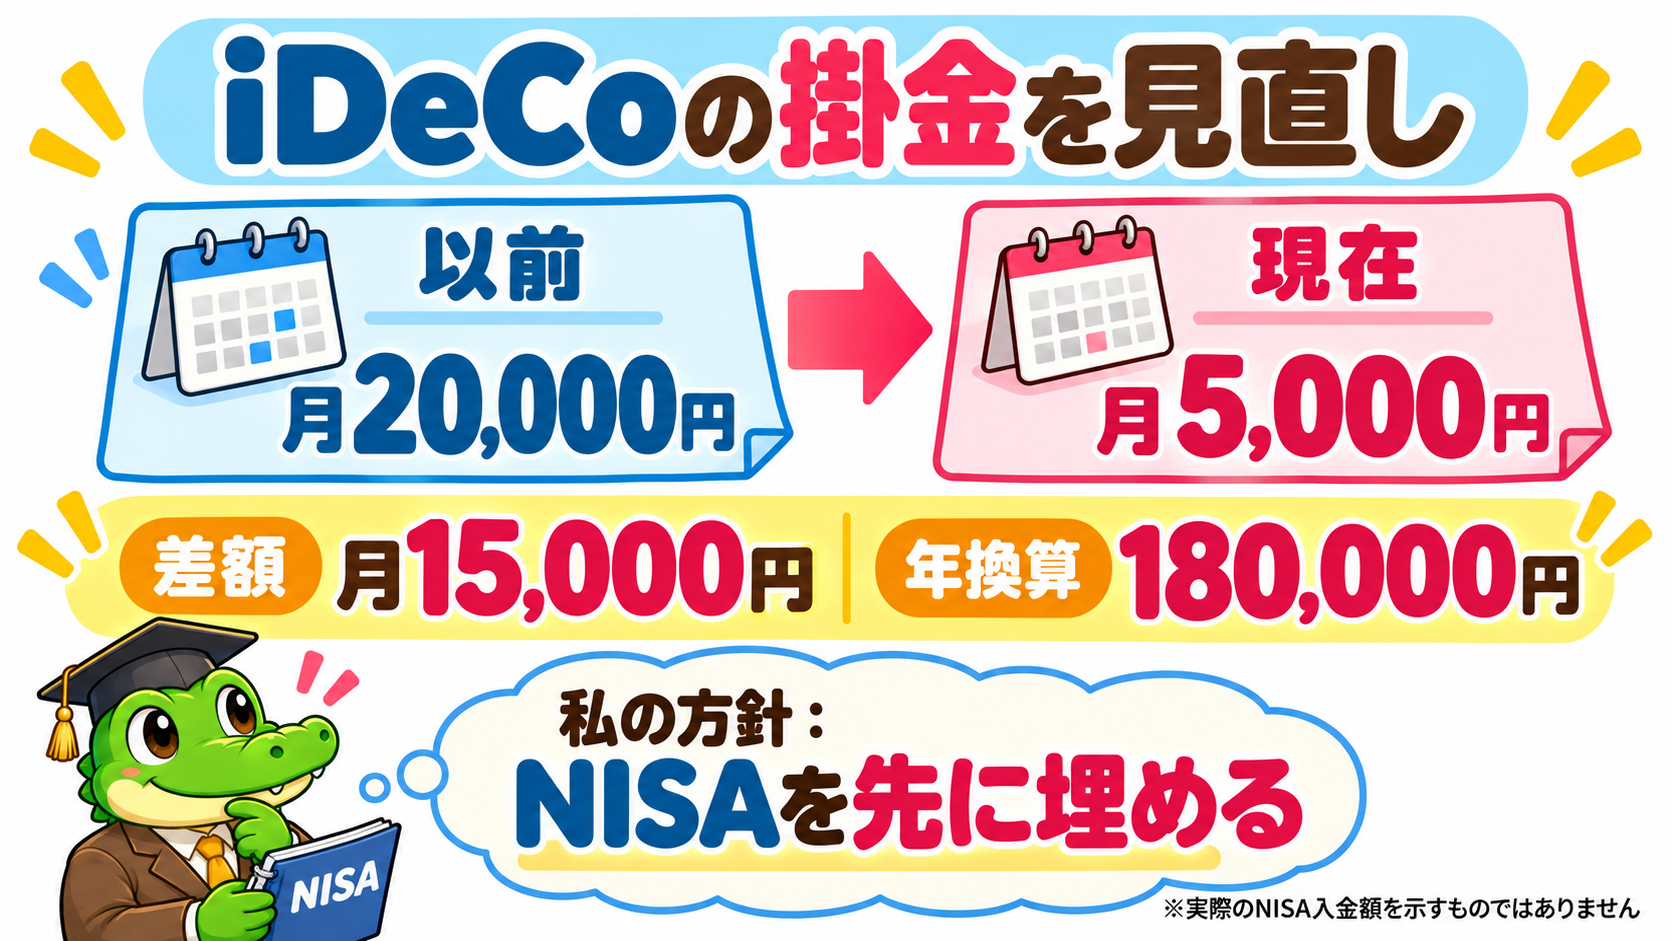
以前の掛金は月2万円でしたが、いまは月5,000円です。毎月の差額は1万5,000円。12か月同じ金額で比べると、iDeCoへの拠出額は年24万円から年6万円になり、年18万円分変わる計算です。これは年換算した比較で、実際に変更した年の拠出額やNISAへの入金履歴を示したものではありません。
私が優先したいのは、まずNISAの枠を埋めることです。iDeCoは老後のためのお金として積み上がりますが、原則60歳になるまで使えません。その制約を考え、いまはiDeCoへ多く入れるより、NISAを先に進めたいという判断になりました。
そのため、私の現在の選択は『iDeCoを月5,000円で続けながら、NISAを優先する』というものです。今のところ掛金を増やすつもりはありません。ただ、NISAの枠を埋めたあとに余裕があれば、iDeCoの掛金を増やすことも考えています。ただ、これは私の資金配分の方針です。iDeCoとNISAの優先順位は、税負担やお金を使う時期によって変わるので、私の金額をそのまま正解とする必要はありません。
iDeCoとNISAはお金を使える時期が違う
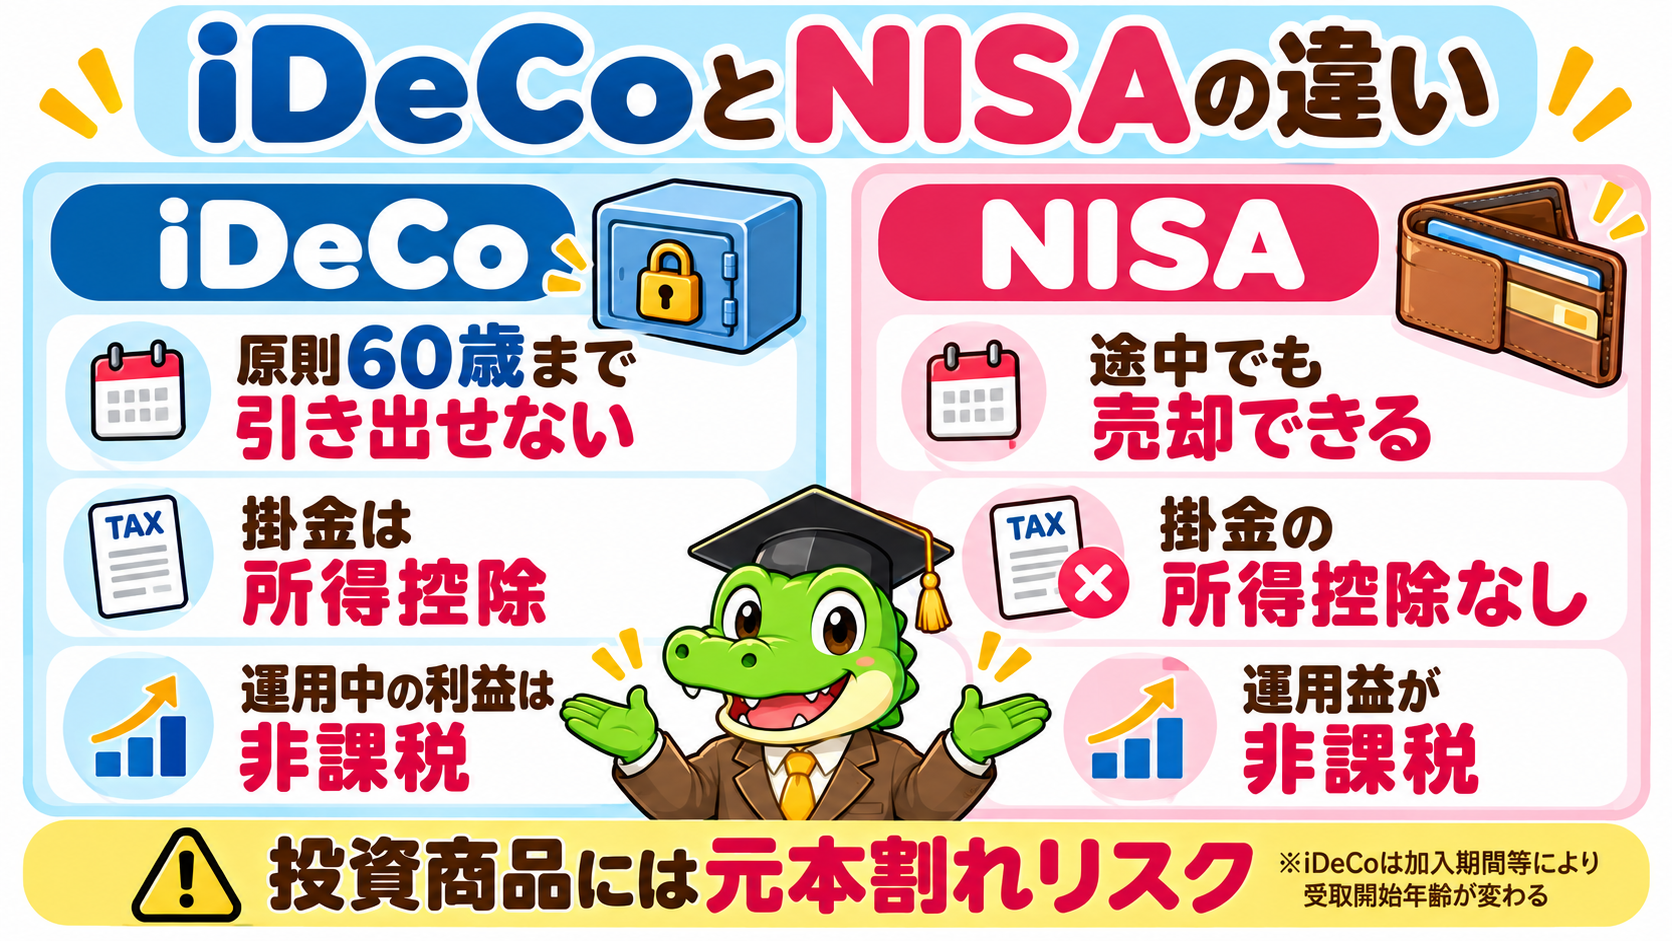
iDeCoは老後に向けて積み立てる私的年金です。大きな特徴は、掛金が所得控除になることと、原則60歳まで資産を引き出せないこと。この二つをセットで考える必要があります。住宅費や教育費など、60歳より前に使う可能性があるお金まで入れると、必要なときに家計へ戻せません。
60歳になれば誰でもすぐ受け取れるわけでもありません。60歳時点の確定拠出年金の通算加入者等期間が10年未満の場合、受給開始年齢が後ろにずれます。障害給付金などの例外はありますが、通常の生活費のために自由に解約できる制度ではないと理解しておきましょう。(出典:iDeCo公式 加入資格・掛金・受取方法)
一方、NISAで保有する商品は必要に応じて売却できます。ただし、売却から現金を使えるまでには日数がかかり、相場が下がっているときには損失が出る可能性もあります。NISAは生活防衛資金の預金と同じではありません。近いうちに使うお金を確保したうえで、長く運用できる資金をどちらに振り分けるかを考えるのが順番です。
NISAの年間投資枠は、つみたて投資枠120万円と成長投資枠240万円の合計360万円。非課税保有限度額は1人1,800万円で、そのうち成長投資枠は1,200万円までです。商品を売ると取得金額分の総枠を翌年以降に再利用できますが、その年の年間投資枠が売却直後に戻る仕組みではありません。(出典:金融庁 NISAを知る)
月5,000円でも所得控除は使えるが節税額は人による
iDeCoの掛金は、その年に支払った全額が小規模企業共済等掛金控除の対象です。月5,000円を12か月納めれば年6万円、月2万円なら年24万円が所得控除になります。掛金全額が税金から直接戻るという意味ではなく、税金の計算に使う所得を小さくする仕組みです。会社員は年末調整や確定申告の手続きも確認しましょう。(出典:国税庁 No.1135 小規模企業共済等掛金控除)
例えば、所得税率10%と住民税率10%が掛金全体に当てはまると仮定すると、年6万円の掛金による税軽減は概算1万2,000円、年24万円なら概算4万8,000円です。差は年3万6,000円。復興特別所得税、税率区分の変化、ほかの控除や手数料を考慮しない単純計算で、私自身の税額ではありません。
したがって、掛金を減らすと今後の所得控除額も小さくなります。減額で生まれる月1万5,000円を、税負担も含めて同じだけ得したお金と考えるのは早計です。税優遇をどれだけ使えるかと、60歳前に使える資金をどれだけ持っておきたいかを比べる必要があります。
夫婦で考えるときも、税負担は一人ずつ確認します。配偶者が加入者になっている掛金を、自分の所得控除へ付け替えることはできません。課税される所得がない人には、掛金の所得控除による税軽減がありません。共働きかどうかだけで決めず、それぞれの働き方や課税所得を見て判断したいところです。(出典:国税庁 所得控除の計算)
減額と積立停止と引き出しは別の手続き
iDeCoは月5,000円から、1,000円単位で掛金を設定できます。掛金額の変更は原則として12月分から翌年11月分までの間に1回です。家計に合わせた減額はできますが、毎月自由に上げ下げする前提では使えません。申請方法と反映月は加入先の金融機関で確認してください。(出典:iDeCo公式 加入資格・掛金・受取方法)
拠出を止めたい場合には、手続きをして運用指図者になる方法があります。この場合も、それまでの資産が銀行口座へ払い戻されるわけではありません。積み立て済みのお金の運用は続き、資産の管理にかかる手数料が残る場合もあります。『続けるか、やめるか』だけでなく、減額して続ける選択肢も含めて考えると整理しやすくなります。(出典:iDeCo公式 よくあるご質問)
手数料も確認しましょう。2026年10月時点で、国民年金基金連合会の掛金収納にかかる手数料は納付の都度105円です。これとは別に金融機関ごとの管理費用や、投資信託の信託報酬などがかかることがあります。少額で続ける場合、固定額の費用が掛金に占める割合は大きくなるため、金融機関の料金表を見ておくと安心です。(出典:iDeCo公式 よくあるご質問)
2026年12月の改正は今の制度と分けて確認
この記事の制度確認日は2026年10月9日です。現時点で会社員のiDeCo上限は、企業年金がない場合は月2万3,000円、企業年金がある場合は最大月2万円です。後者は企業型DCの事業主掛金などとの合計が月5万5,000円の範囲に収まる必要があり、必ず2万円を拠出できるとは限りません。(出典:厚生労働省 iDeCoの概要)
2026年12月1日には、会社員などのiDeCoと企業年金の共通拠出限度額を月6万2,000円へ引き上げる改正が予定されています。企業年金がある人は、その掛金などを差し引いた額がiDeCoの上限となります。全員がiDeCoだけで6万2,000円を積み立てられるわけではありません。(出典:厚生労働省 2025年の制度改正)
また、国民年金基金連合会の加入中の手数料は、2027年1月26日の掛金引き落とし分から月120円へ変わる予定です。現行の105円と取り違えないようにしましょう。上限や費用が変わっても、家計にとって無理のない金額まで増えるわけではありません。制度上の上限と、自分が積み立てられる金額は分けて考えたいですね。(出典:iDeCo公式 手数料改定FAQ)
30〜50代の夫婦が優先順位を決めるときに確認したいこと
まずは、生活費や近い将来のまとまった支出に必要なお金を確認します。そのうえで、60歳以降まで使わずに置いておける資金と、途中で使う可能性がある資金を分けます。iDeCoにいくら入れるかを先に決めるより、使う時期から考えたほうが、減額が必要になったときも判断しやすくなります。
次に確認したいのは、所得控除を使った場合の税負担と勤務先の年金制度です。老後用の資金を十分に確保でき、所得控除の効果を得られる人なら、iDeCoへの配分を大きくする考え方もあります。途中で使える柔軟性を重視する人なら、NISAへの配分を厚くする考え方もあります。どちらを先にするかは家計によって変わります。
最後に、受け取り方も忘れずに。iDeCoは一時金なら退職所得控除、年金なら公的年金等控除の対象ですが、受取額が必ず全額非課税になるわけではありません。勤務先の退職金やほかの年金、受け取る時期との関係で税負担が変わるため、出口が近づいたら最新制度を確認し、必要に応じて税務署や税理士へ相談しましょう。(出典:厚生労働省 iDeCoの概要)
まとめ 私は月5,000円で続けながらNISAを優先する
私のiDeCoは、月2万円から5,000円へ減額したあとも続けています。運用商品はeMAXIS Slim 米国株式(S&P500)。2026年9月19日時点では損益がプラスでしたが、今後も同じように増えるとは限りません。いまの私の方針は、原則60歳まで使えない点を踏まえ、NISAの枠を先に埋めることです。
iDeCoを続けるか迷ったら、所得控除だけで判断せず、お金を使う時期と家計の余裕を確認してみてください。増額、現状維持、減額のどれが合うかは人によって違います。夫婦それぞれの条件を並べて、自分たちが続けられる金額を選びましょう。
今回の運用結果と減額の理由は、YouTube動画でも紹介しています。実際の画面とあわせて確認したい方は、ぜひご覧ください。 YouTubeでiDeCoの運用結果と減額の理由を見る
投資や日々のお得情報はXでも発信しています。 Xのワニ太郎(@mileage_points)をフォローする
NISA側の運用記録も気になる方は、旧つみたてNISAに残している楽天VTIの実績もあわせてご覧ください。 旧つみたてNISAの楽天VTI運用実績を読む
制度情報は2026年10月9日に確認しました。本文は個人の体験と一般的な制度説明で、特定の商品や資金配分を勧めるものではありません。実際の手続きや税務上の扱いは、最新の公式情報とご自身の条件をご確認ください。
参考資料
三菱UFJアセットマネジメント S&P500ファンドの値動き