NISA貧乏を防ぐ 月10万円積立のためにやめてよかったこと5選
月10万円の積立を目指して、私はコンビニの無駄買い、同僚とのランチ、ウォーターサーバー、接待以外のゴルフ、同僚との飲み会を見直しました。ただ、会社員の給料から毎月10万円を出すのは簡単ではありません。将来に備えながら、今しかできない経験も大切にしたいと考えています。
この記事では、動画で紹介した「やめてよかったこと」を5位から振り返ります。30〜50代の夫婦が参考にするときに気をつけたい、代わりにかかる費用や家事の負担、積立額の決め方も合わせて整理します。
なお、以下の金額は動画で紹介した当時の概算や計算例です。5項目だけで毎月10万円を確保したという収支計算ではなく、各家庭の節約額を保証するものでもありません。
NISA貧乏を防ぐために 月10万円ありきで考えない
この記事でいう「NISA貧乏」は、投資への入金を優先しすぎて、今の生活費や必要な支出に余裕がなくなる状態のことです。公的な制度名や診断名ではありません。積立額が大きいか小さいかだけでは、その家庭に合っているかは判断できません。
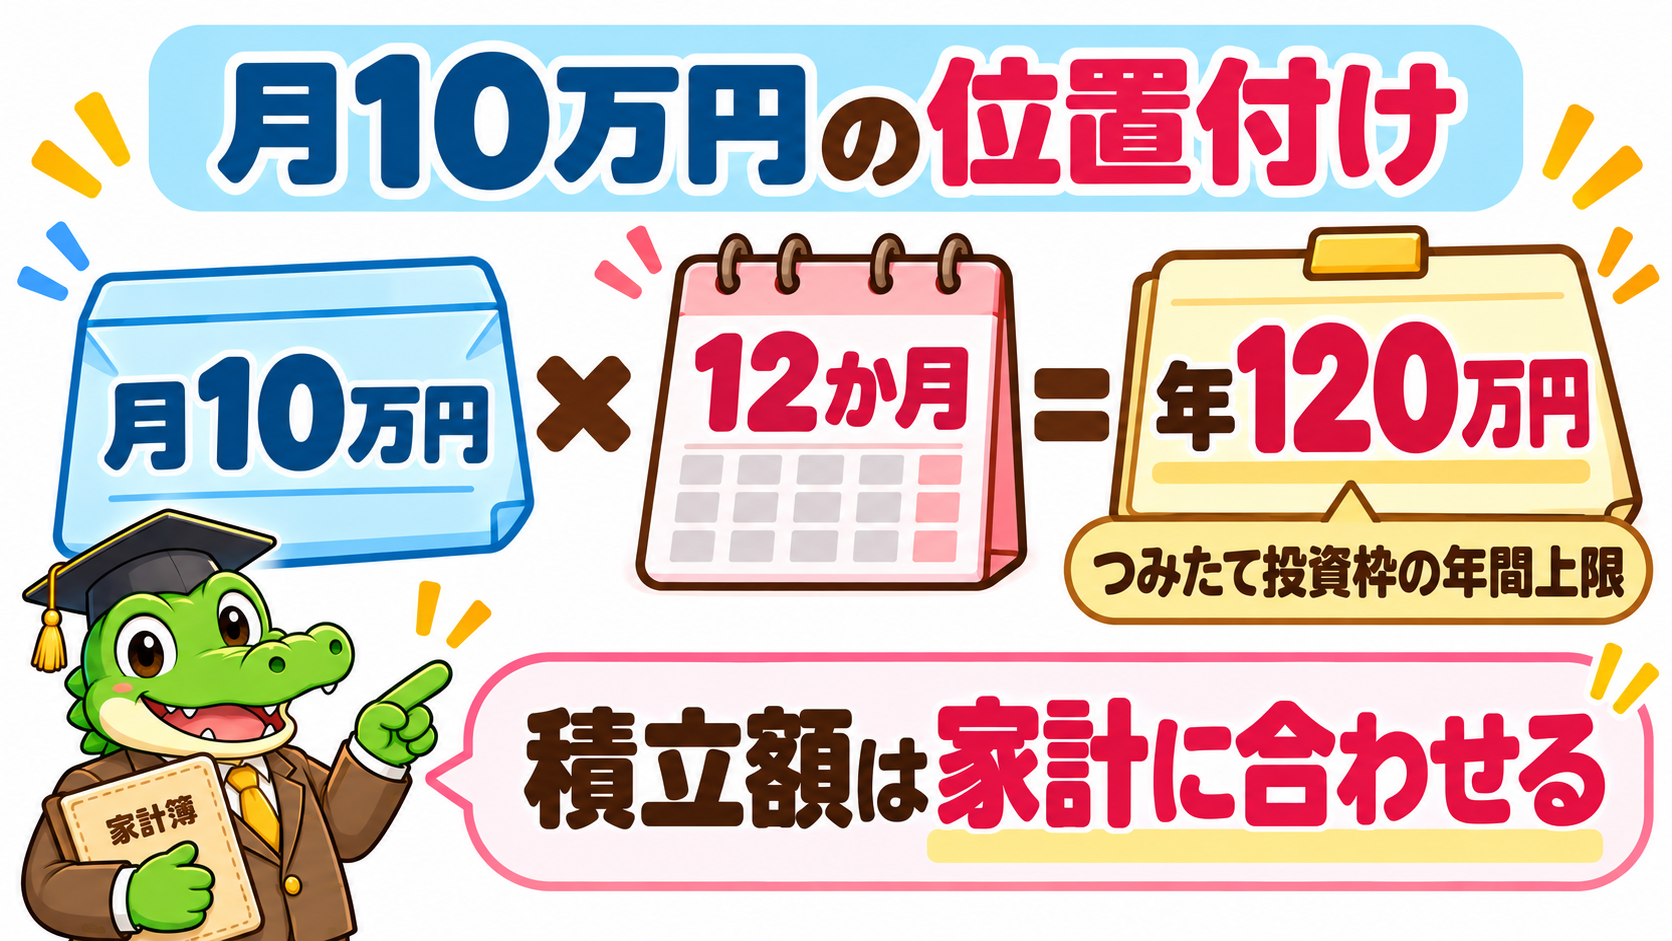
NISAのつみたて投資枠は年間120万円です。これを12か月で均等に積み立てると月10万円になります。ただし、年間投資枠は利用できる上限で、使い切る必要はありません。各家庭の適正額を示す数字でもないので、収入や支出、これからお金を使う予定に合わせて考えましょう。制度の詳細は金融庁のNISAの案内で確認できます。
また、NISAは対象商品の運用益が非課税になる制度で、元本は保証されません。株式や投資信託には値下がりのリスクがあります。近いうちに支払う予定のお金まで投資に回すと、必要な時期に相場が下がっている可能性もあります。生活に必要なお金を確保したうえで、無理のない金額を考えることが前提です。
5位 コンビニの無駄買い 行く回数から減らした
コンビニでは、以前は月1〜2万円ほど無駄買いをしていたと思います。そこで、コンビニへ行くこと自体を減らし、スーパーやドラッグストアを利用するようにしました。動画では、お茶がコンビニだと150円以上、スーパーなら100円前後という例も紹介しています。当時の私が見ていた価格の目安です。
お店に入る回数が多いほど、予定していなかった商品が目に入る機会も増えます。必要なものを決めてから買う、寄り道する日を減らすなど、買い方そのものを見直す方法があります。毎回細かい金額を我慢するより、自分が無理なく続けられる方法を選んでみてください。
ただし、別のお店で同じものを買えば、その代金はかかります。コンビニで払わなくなった月1〜2万円が、そのまま純粋な節約額になるわけではありません。夫婦で買い物を分担している場合も、代わりの購入先を含めて、食費や日用品費の合計を見ておくと変化を把握しやすくなります。
4位 同僚とのランチ 自作のお弁当やおにぎりに
同僚とのランチも見直しました。1回1,000円で月20日なら、2万円かかります。私は自分で作ったお弁当やおにぎりを持っていき、社内で食べるようにしました。食べすぎによる午後の眠気が減り、仮眠を取れるようになったことも、私にはよかった点です。これは私自身の感想で、同じ方法で誰でも同じ変化が起こるとは限りません。
この2万円は外でランチを食べる場合の計算例です。お弁当に替えるなら、食材費や準備、片付けの時間も含めて考えます。毎日作ることが負担なら、作れる日だけ持参し、忙しい日は買うという方法もあります。昼食の予算と手間をどこまで減らせるかは、働き方や職場の環境によっても変わります。
夫婦で取り入れる場合は、お弁当作りをどちらか一人の役割にする前に、担当や頻度を相談したいところです。支出が減っても、片方の家事負担が大きく増えると続けにくくなります。同僚との交流を楽しみにしているなら、一緒に食べる日を残す選択もできます。
3位 ウォーターサーバー ブリタに替えて十分だった
ウォーターサーバーは、水やお湯をすぐに使えて便利でした。一方で、月5,000円弱の費用がかかっていたため、ブリタの浄水ポットに変更しました。動画で紹介したカートリッジの費用は月約1,000円。私の使い方では1か月程度持ち、水も「かなり美味しく飲める」と感じています。私にはこれで十分で、サーバーへ戻るつもりはありません。
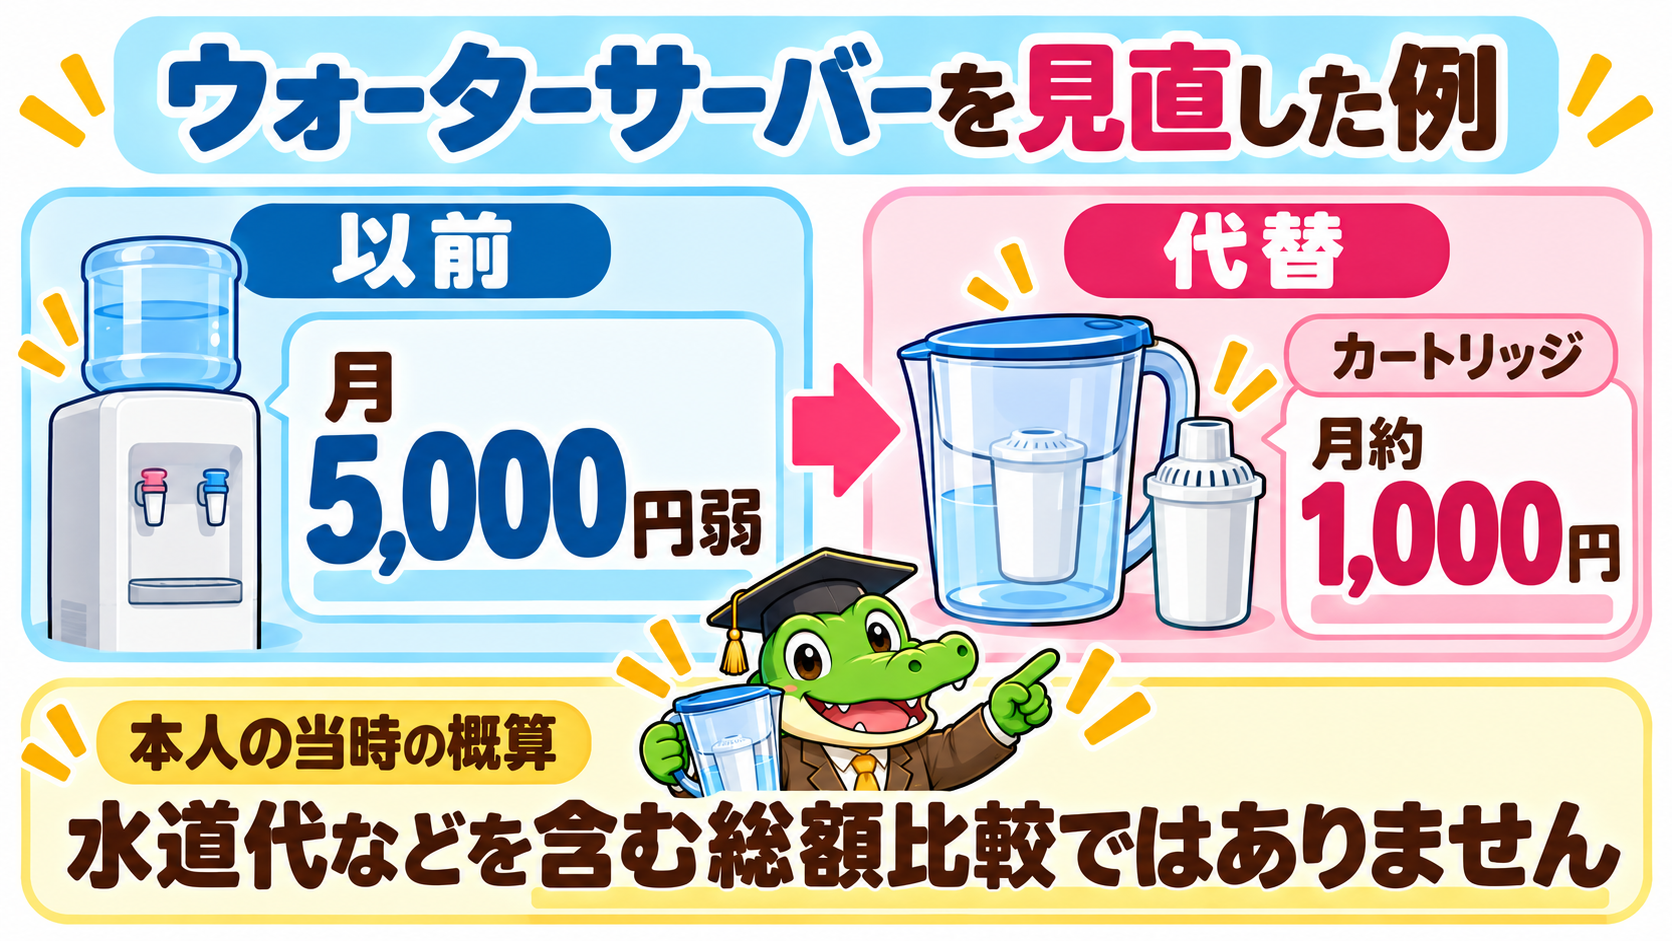
ここでの交換周期や味は、私自身の使い方と感想です。メーカーの交換目安や、現在の商品価格を示すものではありません。使う水の量や製品によって条件は変わるので、購入する場合は商品ごとの案内を確認してください。
家計を比較するときは、代替品の本体代や交換用品、水道代なども確認します。サーバーを解約する場合は、最低利用期間や解約料、返却費用にも注意が必要です。すぐにお湯が使える便利さをよく利用している家庭なら、その価値も含めて判断すると納得しやすくなります。
動画で紹介した商品は、ブリタの浄水ポット(Amazon)です。最新の仕様や価格、付属品はリンク先でご確認ください。
広告:上記はAmazonアソシエイトリンクです。Amazonのアソシエイトとして、ワニ太郎は適格販売により収入を得ています。
2位 接待以外のゴルフ ラウンド代と休日の使い方を見直した
接待で行くゴルフ自体は、基本的に自分の費用負担がありませんでした。ただ、そこから私的なラウンドに誘われることがあり、1回に約2万円かかります。道具代も必要になり、休日の時間も使うため、接待以外のゴルフを見直しました。
ゴルフのように参加する回数で支出が変わるものは、月額の固定費とは分けて考えましょう。この約2万円を、そのまま毎月の節約額に置き換えることはできません。実際に行っていた回数と、一度の参加にかかる総額を見ると、家計への影響を確認しやすくなります。
趣味には、楽しみや人とのつながりという価値もあります。夫婦どちらかの大切な趣味なら、完全にやめる以外に、回数や年間予算を決める方法もあります。仕事上必要な付き合いと、自分が楽しみたい活動を分けて、休日をどう過ごしたいかも合わせて話してみてください。
1位 同僚との飲み会 参加する会を選ぶようにした
私はもともとお酒が好きではなく、飲まなくても割り勘になる飲み会の費用が気になっていました。1軒目で5,000〜8,000円、2軒目で1万円。タクシー代まで含めると3万円かかる例もあり、遅い帰宅は睡眠にも影響します。そこで個人的な飲み会は極力断るようにしましたが、歓送迎会などには参加しています。全面的に不参加にしたわけではありません。
飲み会の費用は、最初のお店の会費だけでなく、二次会や帰りの交通費まで合わせて確認してみましょう。ここでの3万円は私が紹介した例で、一般的な相場や毎月必ず浮く金額ではありません。
人と過ごす時間を大切にしたい場合は、参加したい会を選ぶ、最初のお店だけで帰る、帰宅時間を決めるといった方法も考えられます。付き合いを一律に削るより、費用と翌日の生活まで含めて、自分に合う参加の仕方を決めると続けやすくなります。
節約できたお金は 生活の備えと積立に振り分ける
支出を減らせても、その分をすぐに全額積立へ回す前に、家計全体を確認しましょう。毎月の生活費だけでは、年払いの費用や家電の買い替え、住まいの修繕などを見落とすことがあります。子どものいる家庭なら教育費、働き方を変える予定があるなら収入が減る期間の備えも考えたいところです。
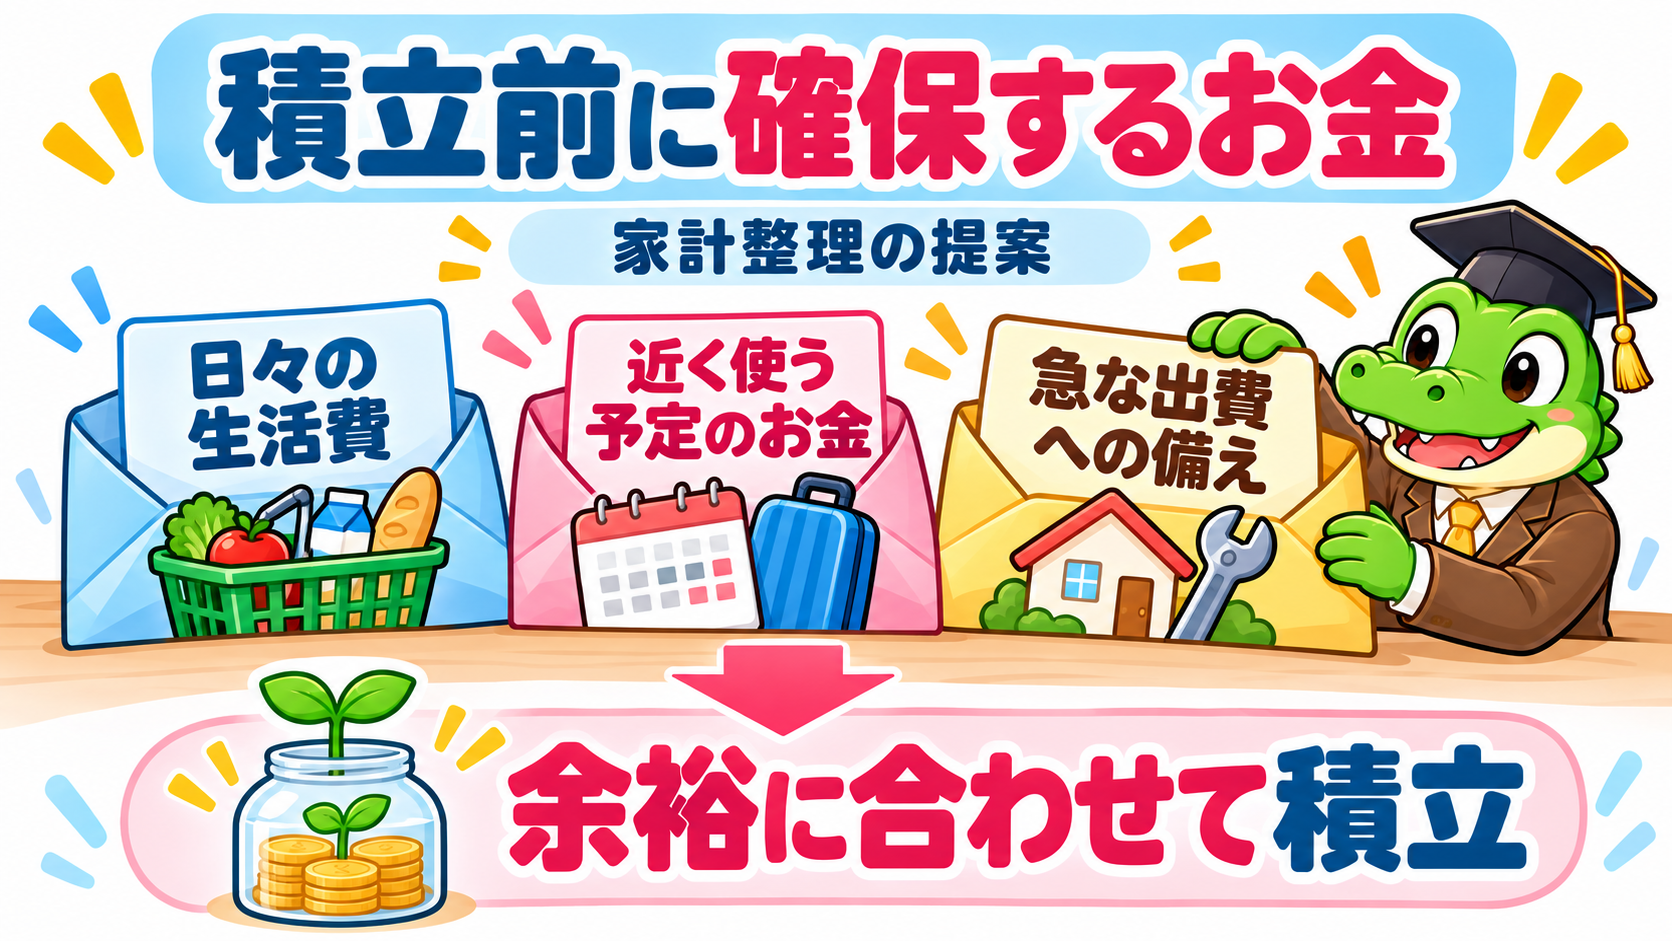
日々の生活費、近く使う予定のお金、急な出費への備えを分けて書き出すと、投資に回せる金額を考えやすくなります。必要な備えは、収入の安定性や家族構成によっても変わります。夫婦で自分たちの予定を共有し、家計に余裕がない時期は、積立額を下げることも選択肢に入れてください。
金融庁の資産形成の基本でも、資産状況やライフプランに応じて貯蓄と投資を使い分けることが示されています。積立額を先に取り分ける方法でも、残るお金で生活や必要な備えを賄える設定が大切です。
今回のランキングには、毎月かかる費用と1回ごとの費用が混在しています。また、お弁当の食材や浄水ポットのカートリッジなど、代わりに必要な費用もあります。紹介した数字を合計して年間の節約額にするのではなく、実際の明細で、見直し後に家計へどのくらい余裕が残ったかを確かめてみてください。
今しかできないことも大切にしながら続ける
私が動画の最後にお伝えしたのは、今しかできない経験も大事だということです。お金を将来のために残す一方で、今の暮らしを削りすぎないバランスも大切にしたいと思っています。今回の5つも、すべての方に同じようにやめてほしい、という話ではありません。
夫婦で参考にするなら、まずは自分たちが何となく払っている支出を一つ選び、見直した後の金額と暮らしの変化を確認してみてください。満足して使っているお金まで急いで削る必要はありません。月10万円という数字だけを目標にせず、家計に無理なく続けられる積立を考えていきましょう。
本記事は個人の体験と家計の見直し方の紹介です。投資には元本割れのリスクがあり、将来の運用成果は保証されません。制度情報は2026年10月9日に確認しています。
YouTubeの動画とXもチェックしてください
実際にやめたことや、そのときの考え方は、「月10万円積立のためにやめてよかったこと」のYouTube動画でもお話ししています。動画も合わせてご覧ください。
投資やお得な情報の発信は、ワニ太郎のXもぜひチェックしてください。