iDeCoの上限が増えても、僕は新NISA優先を続ける。12月改正で確認したいこと
2026年12月、iDeCoの拠出限度額を引き上げる制度改正が予定されています。老後に向けて積み立てられる選択肢が広がる話ですが、「上限が増えたら、自分も増やすのか」は別の判断です。
以前からNISAを優先しており、12月の上限拡大を踏まえても、その方針は変えません。iDeCoは増額せず、新NISAを早く埋めたいと考えています。
これまでの判断は、iDeCoの掛金を減額した理由の記事でも書いています。今回は、その方針を前提に、改正後の「自分が使える枠」と、追加で拠出するお金の役割を具体的に整理します。
これは「iDeCoは使わないほうがいい」という意味ではありません。今回の改正に合わせて追加で回すお金について、僕は新NISAを優先したい、という話です。制度を比較するときは、税金のメリットだけでなく、そのお金をいつ使えるのか、今の家計で何を先に進めたいのかも一緒に考える必要があります。
この記事では、僕の積立の考え方を紹介しながら、12月に何が変わるのか、NISAとiDeCoのどこを比べればよいのかを整理します。金額の計算例は説明用の仮定で、僕自身の掛金や資産額ではありません。
僕は、残ったら投資する方法では続かないと思った
僕が積立を始めたのは30代で、結婚する前でした。始めるときに夫婦で相談したわけではありません。当時はまだ独身だったからです。
お金の振り分け方は、先にNISAに回す金額を引き、その残りを生活費や近いうちに使うお金にする、という方法でした。生活費や近いうちに使うお金を先にして、最後に残った分を投資にしようとすると、投資に回すお金が残らないと思ったからです。
ただ、この話には前提があります。当時は独身で余裕がありました。30代になって20代のころより給料も増えていたので、もし20代で同じことをしようとしていたら、きつかったかもしれません。結婚後も、現預金を投資に回していたので余裕がありました。
この経験だけで「どの家庭でも先に大きな金額を投資へ回せばよい」とは言えません。始めた年齢や、そのときのお金の余裕が違います。今回の僕の方針は、iDeCoの上限拡大に合わせて増額するのではなく、新NISAを早く埋めるほうを優先する、ということです。
12月の「月6万2000円」は、全員が自分だけで使える枠ではない
厚生労働省によると、2026年12月1日施行予定の改正で、会社員など第2号加入者のiDeCoと企業年金の共通拠出限度額は月6万2000円になります。
企業年金がない会社員の場合は、現行のiDeCo月2万3000円から月6万2000円へ枠が広がります。一方、企業年金がある人は、会社の企業型DC掛金やDBなどの掛金相当額も共通枠に含まれます。
たとえば、会社のDC掛金が月2万5000円、DBなどの掛金相当額が月1万円なら、計算は次のとおりです。
6万2000円-2万5000円-1万円=2万7000円。
ほかの加入条件などを満たす前提で、iDeCoに使える計算上の残り枠は月2万7000円です。会社員というだけで、誰もがiDeCoへ月6万2000円入れられるわけではありません。勤務先の制度と、自分に適用される金額の確認が先になります。
出典:厚生労働省・2025年の制度改正、拠出限度額の公式資料
年46万8000円の差は「節税額」ではない
企業年金のない会社員が、現行上限から新上限まで拠出する場合を比べます。
・月2万3000円なら、年間27万6000円
・月6万2000円なら、年間74万4000円
・差は、年間46万8000円
この46万8000円は、追加で積み立てるお金です。税金がそのまま46万8000円安くなるという意味ではありません。
iDeCoの掛金には所得控除がありますが、実際の税負担の軽減額は本人の所得などによって変わります。課税所得がなければ掛金の所得控除によるメリットは受けられません。受取時にも控除の仕組みがあり、他の退職金などとの関係で確認が必要です。
出典:iDeCo公式・特徴と注意点、iDeCo公式・メリット
家計から見ると、上限が増えるニュースを読むときに大切なのは「節税できるから得」で止めず、追加のお金をどこから出すかまで考えることです。同じ月1万円でも、iDeCoを増やすのか、NISAへ回すのか、預金として残すのかで、お金の役割が変わります。
新NISAを「埋める」とは何を意味する?
新NISAには、つみたて投資枠が年120万円、成長投資枠が年240万円あり、併用すると年間360万円まで投資できます。非課税保有限度額は取得金額ベースで合計1800万円、そのうち成長投資枠は1200万円までです。非課税保有期間は無期限です。
ただし、1800万円を今年まとめて入れられる制度ではありません。年間の上限もあります。また、値上がりして評価額が1800万円になれば総枠を使い切った、という数え方でもありません。枠を管理する基準は取得金額です。
出典:金融庁・NISAを知る
僕の「新NISAを早く埋めたい」という言葉は、追加資金の行き先として新NISAを優先する方針です。
制度の上限は使ってよい範囲であって、全員が同じ速さで目指す目標とは限りません。無理なく続けられる金額と、制度上の上限は分けて考えます。
同じ月1万円でも、使える時期が違う
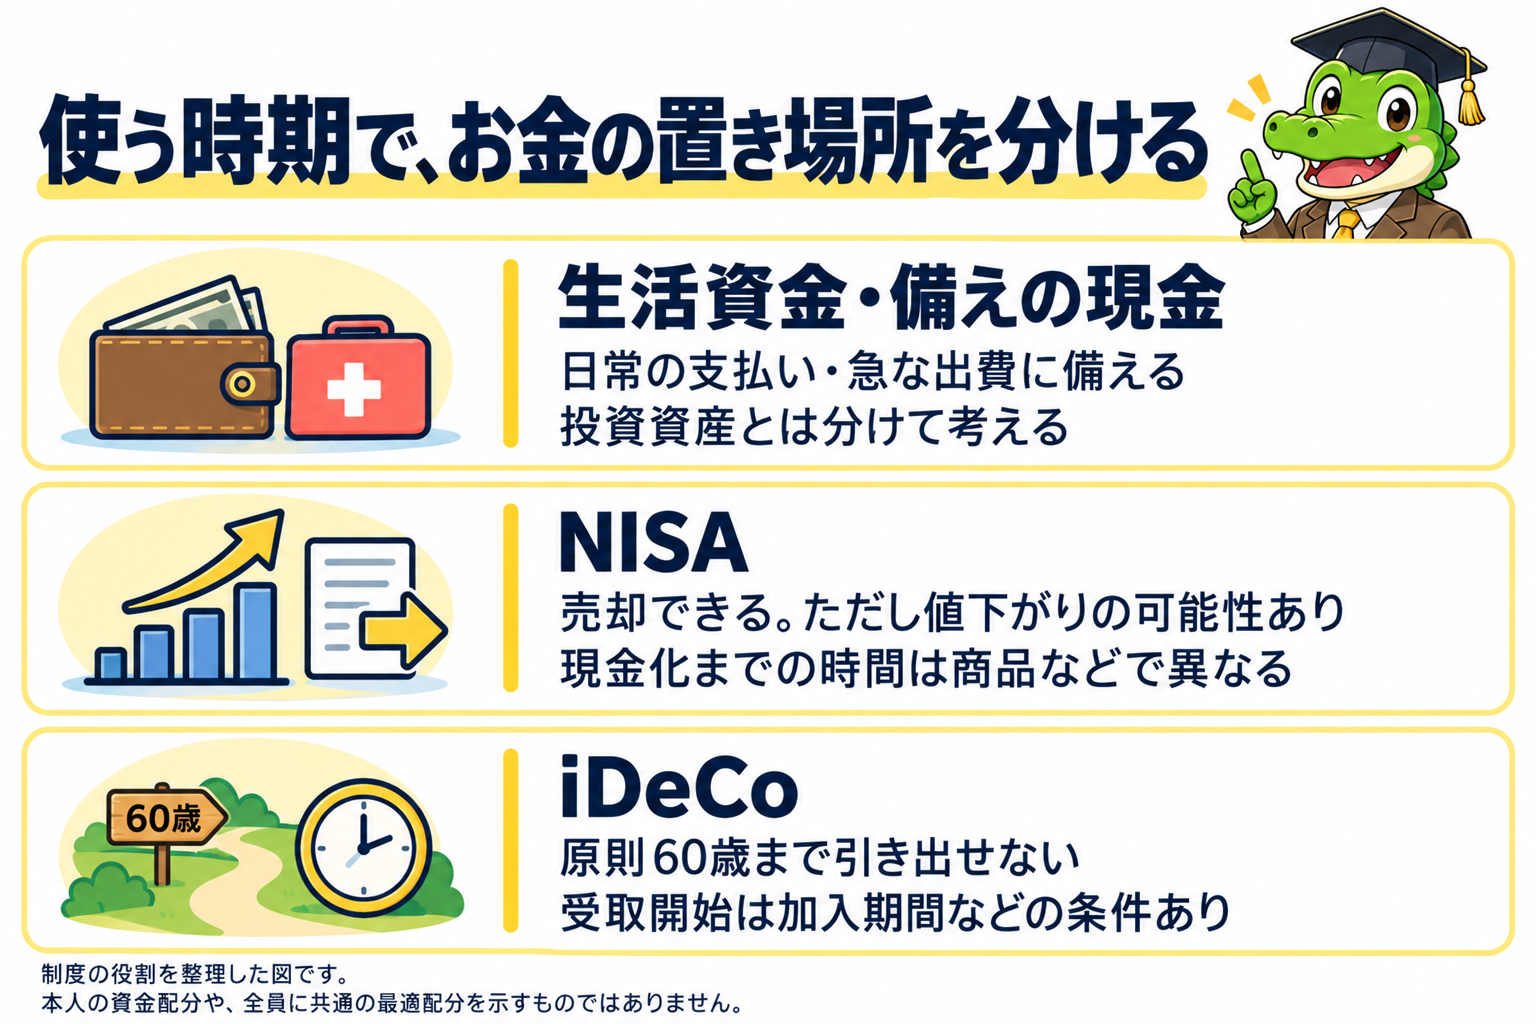
ここは比較の大事なポイントです。iDeCoは原則として60歳まで資産を引き出せません。受給できる年齢は加入期間などにもよります。一方、NISAで保有する商品は売却できますが、売却から現金を受け取るまでの時間は商品などによって違い、価格も変動します。
NISAなら、いつでも元本と同じ金額をすぐ取り出せる、という意味ではありません。値下がりしたときに必要なお金が足りなくなる可能性はあります。生活費のための現金と、NISAの投資資産も同一視しないほうがよいでしょう。
また、NISAで売却した商品の取得金額分は、翌年以降に非課税保有限度額を再利用できます。その年の年間投資枠が売却直後に戻るわけではありません。
出典:iDeCo公式・受取に関する注意点、金融庁・NISAのよくある質問
仮に追加で毎月1万円を用意できるとします。1年では12万円です。これをiDeCoへ回すなら、原則として老後まで使わない資金が12万円増えます。NISAへ回すなら、投資の価格変動を受けながら、必要に応じて売却する選択肢を持ちます。預金で残すなら、投資に回る額は増えませんが、急な支払いに備えるお金が増えます。
どれも同じ12万円でも、税制、値動き、使える時期は違います。「どの制度が一番得か」だけでは、この違いを判断しきれません。
僕が最低限の生活費1年分を備える理由
僕は、最低限の生活費の1年分を備える考えです。半年という目安を聞くこともありますが、会社をリストラされたとして、就職活動をしても半年で次が決まらない可能性があると思ったからです。
1年あれば、次の仕事が見つかる可能性はある。家族を路頭に迷わせるわけにはいかない。これが、その長さを考えた理由です。もちろん、1年あれば必ず就職できるという保証を意味しているわけではありません。
ここでいう生活費は、普段の娯楽費まで含めた金額ではなく、最低限の生活費です。そういう事態になったら、娯楽を楽しんでいる場合ではないと考えていました。
ただ、当初の見積もりには、退職後の税金や社会保険料などを十分に織り込めていませんでした。「生活費1年分」という言葉だけで、すべての支出が漏れなく計算できているように伝えるのは正確ではありません。これは、生活防衛資金を見積もる際に確認が必要な点です。
だから、この記事の読み方としても、僕が1年を目安にしているという話と、ご自身の家庭で実際に必要な金額の計算は分けてください。家賃やローン、家族構成、税金、保険料、次の収入までの期間によって、必要な備えは変わります。
増額する人も、しない人も、最後に確認すること
僕の今回の答えは、新NISAを優先し、iDeCoは増額しないことです。ただし、それを全員の正解にはできません。
老後まで使わない資金を無理なく用意でき、所得控除の効果も確認できている人なら、iDeCoを増やす選択には検討する価値があります。一方、近いうちに必要なお金がある人や、急な支出への備えが足りない人は、上限が広がったという理由だけで拠出を増やす前に、現金の残し方も確認する必要があります。
確認するときは、次の順番にすると整理しやすくなります。
1. 自分に適用されるiDeCoの上限を確認する。会社の年金分も含めて調べる。
2. 近く使うお金と、不測の事態に備える現金を確認する。
3. 追加で投資に回せる金額を決める。制度の上限から逆算して無理に捻出しない。
4. 所得控除、売却できる時期、受取時の税制を比べる。
5. iDeCo、NISA、現金のどこを優先するか決める。
僕は今回、新NISAを早く埋めたいという自分の方針から、増額しないと決めています。上限が変わることをきっかけに、自分の優先順位を確認する。それがこの記事を読んだ方にも役立てばと思います。
制度の説明は2026年10月17日時点。12月の改正内容と手続きは利用先で最新情報を確認してください。投資には元本割れのリスクがあり、個別の税務判断は税務署や税理士などへご確認ください。
ワニ太郎のブログでも、体験を交えながら家計や投資について発信しています。